Control de presupuestos: una guía completa para una gestión eficaz
Matthew Sia
Gerente de Marketing de Producto
20 sep 2026
Matthew Sia
20 sep 2026

11 min


Control presupuestario es la práctica integrada de establecer objetivos financieros, monitorear el desempeño real en comparación con esos objetivos y tomar medidas correctivas para mantener el gasto y los ingresos dentro de límites aceptables. Conecta la naturaleza de planificación del presupuesto con los mecanismos de aplicación del control financiero, formando un ciclo continuo del que las organizaciones modernas dependen para su estabilidad y crecimiento.
Mientras que el presupuesto crea el plan financiero, el control asegura su cumplimiento. Un presupuesto sin control se convierte en un documento estático; el control sin un presupuesto carece de dirección. Juntos, forman un sistema de control presupuestario que guía la asignación de recursos y la toma de decisiones a lo largo del año fiscal.
Esta guía cubre elementos esenciales, pasos detallados y técnicas populares de presupuestación y control de costos. Ya sea que dirijas un equipo financiero, gestiones proyectos o supervises operaciones en un negocio en crecimiento, estos principios te ayudarán a elaborar presupuestos más precisos y mantener la disciplina financiera en toda tu organización.
¿Qué es el control presupuestario y por qué importa ahora?
El control presupuestario es el proceso continuo de establecer presupuestos, supervisar el desempeño real en comparación con esos presupuestos e implementar los ajustes necesarios durante un período definido. Para el año fiscal 2025 y en adelante, este proceso se repite en ciclos de planificación, ejecución, seguimiento y revisión, asegurando que los objetivos financieros sigan siendo alcanzables a pesar de las condiciones cambiantes.
La relación entre la presupuestación y el control financiero es directa: la presupuestación establece objetivos financieros (metas de ingresos, límites de costos, límites de presupuesto de capital), mientras que el control financiero garantiza que el gasto real, las aprobaciones y los informes se alineen con esos objetivos. Sin mecanismos de control, los presupuestos permanecen como aspiraciones en lugar de ser operativos.
La presupuestación y el control de costos son inseparables en la práctica. Los mecanismos de control, como los umbrales de aprobación, los informes de variaciones y los flujos de trabajo de autorización, transforman un documento presupuestario estático en una herramienta de gestión dinámica. Los enfoques de presupuestación flexible y los bucles de retroalimentación continua resultan especialmente valiosos en entornos empresariales volátiles donde las condiciones cambian rápidamente.
Considere el contraste entre diferentes tipos de presupuestos:
- Presupuestos estratégicos: Cubren horizontes de varios años (3 a 5 años), alineados con la expansión a largo plazo del mercado, la inversión en I+D o la transformación organizacional, con indicadores clave de alto nivel y ajustes basados en disparadores.
- Presupuestos operativos anuales: Fijan objetivos de ingresos, costos y flujo de efectivo para el próximo año fiscal, con un seguimiento frecuente de las variaciones y autorización de gastos.
- Presupuestos de proyectos: Proporcionan estimaciones detalladas para iniciativas específicas con plazos fijos, que requieren una gestión estricta de recursos y control del alcance.
En empresas SaaS o impulsadas por proyectos, un control deficiente del presupuesto se manifiesta rápidamente como tensiones en el flujo de efectivo, retrasos en el lanzamiento de productos y oportunidades de crecimiento perdidas. Las investigaciones indican que una gran mayoría de los proyectos de software exceden sus presupuestos iniciales, a menudo por márgenes significativos, lo que hace que los procesos de control sólidos sean esenciales y no opcionales.
Elementos centrales de la presupuestación y el control
El control efectivo del presupuesto se basa en varios elementos interconectados que abarcan todo el ciclo presupuestario. Cada elemento cumple una función específica mientras contribuye a la gestión financiera general.
- Formulación del presupuesto: Las organizaciones establecen presupuestos de ingresos, costos y gastos de capital para un período específico, involucrando a los equipos financieros, jefes de departamento y ejecutivos que proponen aportaciones y las concilian con las prioridades estratégicas.
- Ejecución y autorización: El gasto se autoriza contra presupuestos aprobados mediante órdenes de compra, reclamaciones de gastos y aprobaciones de proyectos con límites de aprobación definidos, asegurando que solo procedan los gastos autorizados.
- Monitoreo y reporte: Las revisiones mensuales o trimestrales de presupuesto contra resultados reales, los tableros de control y los reportes de variaciones permiten a la dirección y a los responsables de presupuesto identificar discrepancias antes de que escalen.
- Acción correctiva y revisión: Los equipos ajustan el gasto, reprograman proyectos o revisan formalmente los presupuestos cuando las condiciones del mercado, las tasas de cambio o las previsiones de demanda cambian de manera inesperada.
- Retroalimentación y aprendizaje: Las revisiones posteriores al período analizan qué suposiciones resultaron incorrectas y qué problemas sistémicos causaron variaciones, aportando información al siguiente proceso de presupuestación para mejorar la precisión de las proyecciones.
Principios comunes del control presupuestario
Antes de adentrarse en los pasos mecánicos para registrar gastos, es fundamental establecer las reglas básicas que rigen una cultura financiera saludable. Basado en las mejores prácticas de la industria, el control presupuestario efectivo se apoya en varios principios clave:
- Definir objetivos claros y alineados: Los presupuestos nunca deben existir en un vacío. Cada límite o asignación financiera debe vincularse directamente a objetivos empresariales específicos y medibles, como expandirse a una nueva región o mejorar la retención de clientes.
- Mantener el presupuesto realista: Un presupuesto construido únicamente sobre “escenarios optimistas” está destinado al fracaso. Los presupuestos deben basarse en datos históricos precisos, reservando un fondo de contingencia realista para cambios inesperados en el mercado o interrupciones en la cadena de suministro.
- Mantener la flexibilidad: Aunque el control implica disciplina, no debe significar parálisis. Las condiciones del mercado cambian rápidamente y su presupuesto debe permanecer lo suficientemente flexible para adaptarse. Un presupuesto rígido puede limitar la capacidad de una organización para aprovechar oportunidades repentinas.
- Fomentar la comunicación abierta: Gestionar un presupuesto es un esfuerzo de equipo, no solo responsabilidad del departamento de finanzas. Los jefes de departamento deben comprender claramente cómo sus gastos afectan a la organización en general. Un diálogo abierto asegura que todos asuman la responsabilidad de su desempeño financiero.
- Actúe de inmediato ante las variaciones: El monitoreo de datos solo es útil si conduce a una acción rápida. Cuando se detecta un gasto excesivo, la medida correctiva debe tomarse de inmediato para evitar que la variación se agrande.
Ventajas de la elaboración de presupuestos y del control presupuestario
Implementar un sistema riguroso para el seguimiento y la gestión de gastos puede parecer restrictivo, pero en realidad brinda a las organizaciones la libertad de invertir con confianza. Las ventajas de la elaboración de presupuestos y el control presupuestario se extienden mucho más allá del departamento financiero.
- Mitigación de riesgos financieros y estabilidad del flujo de efectivo: Al dar seguimiento activo a los gastos, las empresas pueden identificar posibles faltas de liquidez antes de que se conviertan en crisis. Si los ingresos caen inesperadamente en el segundo trimestre, un sistema sólido de control presupuestario permite a la dirección identificar de inmediato los gastos no esenciales que pueden suspenderse, asegurando que la empresa mantenga una liquidez saludable.
- Eficiencia operativa y rentabilidad mejoradas: La elaboración de presupuestos y el control de costos obligan a los jefes de departamento a evaluar el retorno de inversión de sus actividades. Cuando los recursos están limitados, los equipos buscan de manera natural formas más eficientes de operar. Esto elimina gastos innecesarios, como suscripciones de software redundantes o contratos con proveedores poco utilizados, impactando directamente en los resultados financieros.
- Mejora de la comunicación y responsabilidad entre departamentos: Uno de los beneficios más pasados por alto del control presupuestario es su impacto en la alineación de los equipos. Cuando las metas financieras son transparentes, se eliminan los compartimentos aislados. Marketing, ventas y desarrollo de productos deben comunicarse para asegurar que sus iniciativas compartidas encajen dentro del plan financiero general. En lugar de culparse cuando los fondos se agotan, los equipos asumen conjuntamente la responsabilidad de su desempeño financiero.

Presupuesto y control de costos en la gestión de proyectos
Aunque la presupuestación corporativa en general analiza la salud macro de una organización, aplicar presupuestación y control de costos en la gestión de proyectos requiere un enfoque a nivel micro. Los proyectos son esfuerzos temporales con plazos estrictos y entregables definidos. En consecuencia, un marco de control presupuestario para proyectos debe ser lo suficientemente ágil para manejar los cambios diarios mientras mantiene intacta la línea base final.
La mayor amenaza para los presupuestos de proyectos suele ser el "aumento del alcance"—cuando un cliente o un interesado interno solicita características adicionales o cambios que no estaban en el plan original. Sin un sistema de control estricto, los gerentes de proyecto suelen decir “sí” a estas solicitudes para ser serviciales, agotando inadvertidamente el margen de ganancia del proyecto.
Para evitar esto, los hitos financieros deben estar directamente vinculados a los entregables del proyecto. Esto significa que no solo se está siguiendo el calendario; también se está monitoreando la “tasa de consumo” de los fondos en relación con el porcentaje real de trabajo completado.
El proceso de control presupuestario de 5 pasos
El control efectivo del presupuesto no ocurre por accidente, ni es un evento que sucede una vez al año. Requiere un ciclo de vida repetible y estructurado que se integre de manera fluida en las operaciones diarias de su empresa. Ya sea que se trate de una agencia de tamaño medio o de una empresa global, el proceso generalmente sigue estos cinco pasos detallados:
Evaluar y establecer el presupuesto
El proceso comienza mucho antes de que se gaste un solo dólar. La dirección y los jefes de departamento colaboran para evaluar todas las fuentes de ingresos proyectadas y establecer los límites financieros generales. Esto implica definir presupuestos específicos:
Presupuestos operativos: Para gastos operativos diarios como nómina, servicios públicos y suscripciones de software.
Presupuestos de capital: Para inversiones a largo plazo como nueva maquinaria, infraestructura de servidores o expansiones de instalaciones.
Presupuestos de flujo de efectivo: Para garantizar que la empresa cuente con suficiente efectivo líquido para cumplir con sus obligaciones a tiempo.
El objetivo aquí es la precisión. En lugar de trabajar en silos aislados, los equipos modernos suelen crear estos modelos iniciales en un espacio de trabajo compartido y nativo en la nube como Lark. Esto permite que el área de finanzas establezca el marco mientras los jefes de departamento ingresan simultáneamente sus necesidades específicas de recursos, eliminando el caos del control de versiones y fomentando el principio de comunicación abierta.
Implementar y asignar fondos
Una vez que se aprueban los presupuestos generales, los fondos se clasifican y asignan a centros de responsabilidad específicos. Aquí es donde el presupuesto pasa de ser una idea abstracta a convertirse en una restricción accionable. Los gerentes de departamento son designados oficialmente como responsables del presupuesto. Para que este paso funcione, los límites de gasto y las jerarquías de aprobación deben estar claramente definidos, de modo que todos conozcan las reglas de participación antes de realizar solicitudes de compra.
Monitoreo continuo y análisis de variaciones
Este paso es el corazón del control presupuestario. A medida que avanza el período fiscal, el gasto real debe registrarse de manera constante y compararse con las asignaciones planificadas. Se busca identificar las “variaciones”, es decir, las diferencias entre lo que se planeó gastar y lo que realmente se gastó.
Si el equipo de marketing presupuestó $10,000 para un evento pero gastó $12,000, eso representa una variación negativa de $2,000. La tarea crítica aquí es el análisis: investigar por qué ocurrió la variación. ¿Fue debido a un aumento repentino en los precios de los proveedores o simplemente a una mala planificación?
Tomar medidas correctivas (controles duros vs. controles suaves)
Una vez que se identifica una variación, la organización debe aplicar controles para prevenir la inestabilidad financiera. Aquí es donde se aplican las políticas preestablecidas:
Controles suaves: Actúan como sistemas de alerta temprana. Por ejemplo, cuando un departamento utiliza el 85% de su presupuesto trimestral, un gerente recibe una alerta automática. La transacción aún se está procesando, pero se le solicita al gerente que reduzca el ritmo de gasto.
Controles duros: Son bloqueos absolutos. Si una orden de compra recién solicitada excede el límite presupuestal de un proyecto, el sistema la bloquea automáticamente.
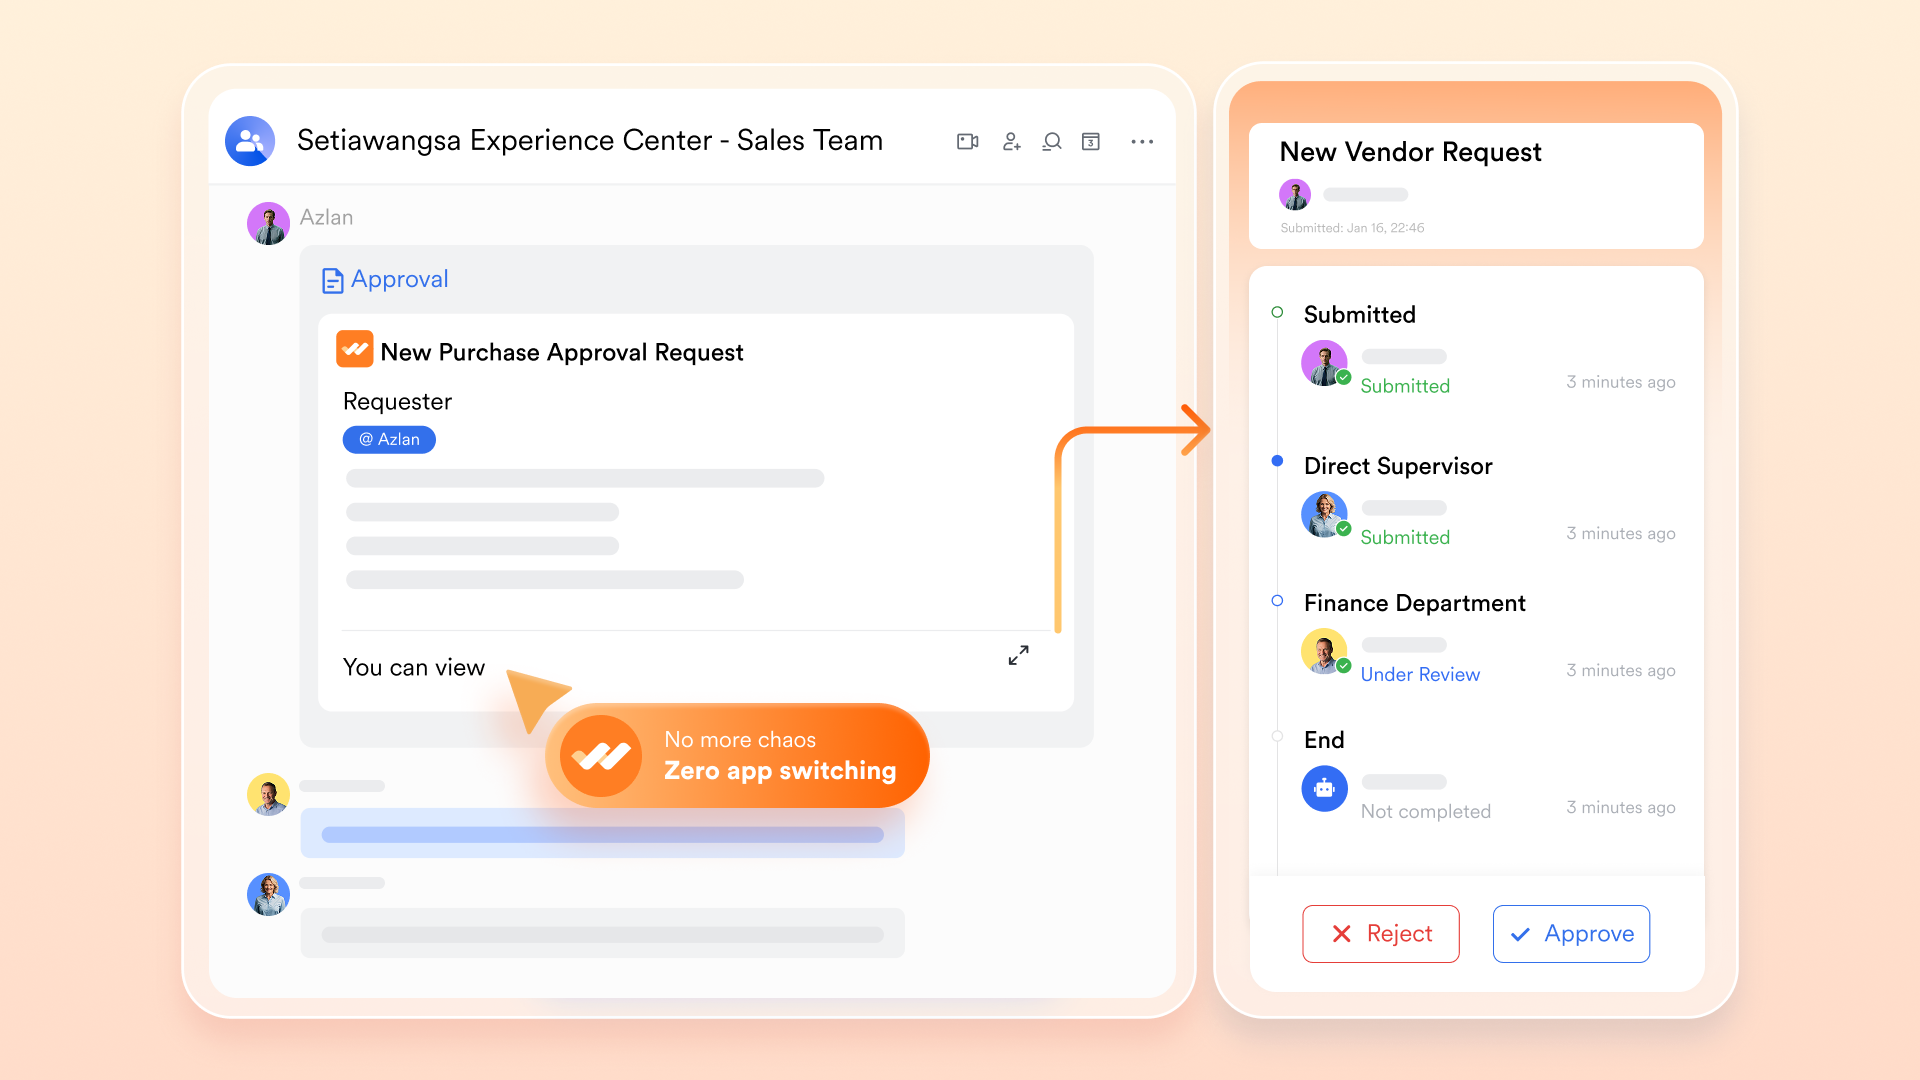
Para mantener las operaciones en movimiento de manera ágil a pesar de estos controles, los equipos pueden canalizar las solicitudes a través de flujos de aprobación automatizados. Por ejemplo, utilizando un espacio de trabajo unificado como Lark, un empleado puede enviar una solicitud de gasto que exceda el presupuesto y que de inmediato notifique al director financiero vía chat para una revisión rápida y con contexto, en lugar de dejar que la solicitud permanezca en una bandeja de entrada de correo electrónico durante días.
Revisar, reportar y adaptar
El paso final es cerrar el ciclo de retroalimentación. Al final de un período de informes (generalmente mensual o trimestral), los equipos de finanzas generan informes de desempeño para las partes interesadas. Este paso implica revisar la efectividad del propio proceso de control. ¿Bloquearon los controles estrictos demasiadas compras necesarias y detuvieron proyectos? ¿Se ignoraron los controles flexibles? Con base en esta revisión, la dirección ajusta el presupuesto para el próximo período, asegurando que el plan financiero permanezca alineado con las realidades dinámicas del negocio.
Usa Lark: aportando estructura y automatización al control presupuestario
El control efectivo del presupuesto requiere más que solo establecer objetivos anuales: necesita sistemas que registren cada gasto en tiempo real, apliquen automáticamente las reglas de aprobación y brinden a las partes interesadas visibilidad sobre sus gastos. Lark transforma la elaboración de presupuestos de un ejercicio estático en hojas de cálculo a un proceso dinámico y automatizado que mantiene a todos alineados y responsables.
Crear una única fuente de verdad para los datos del presupuesto
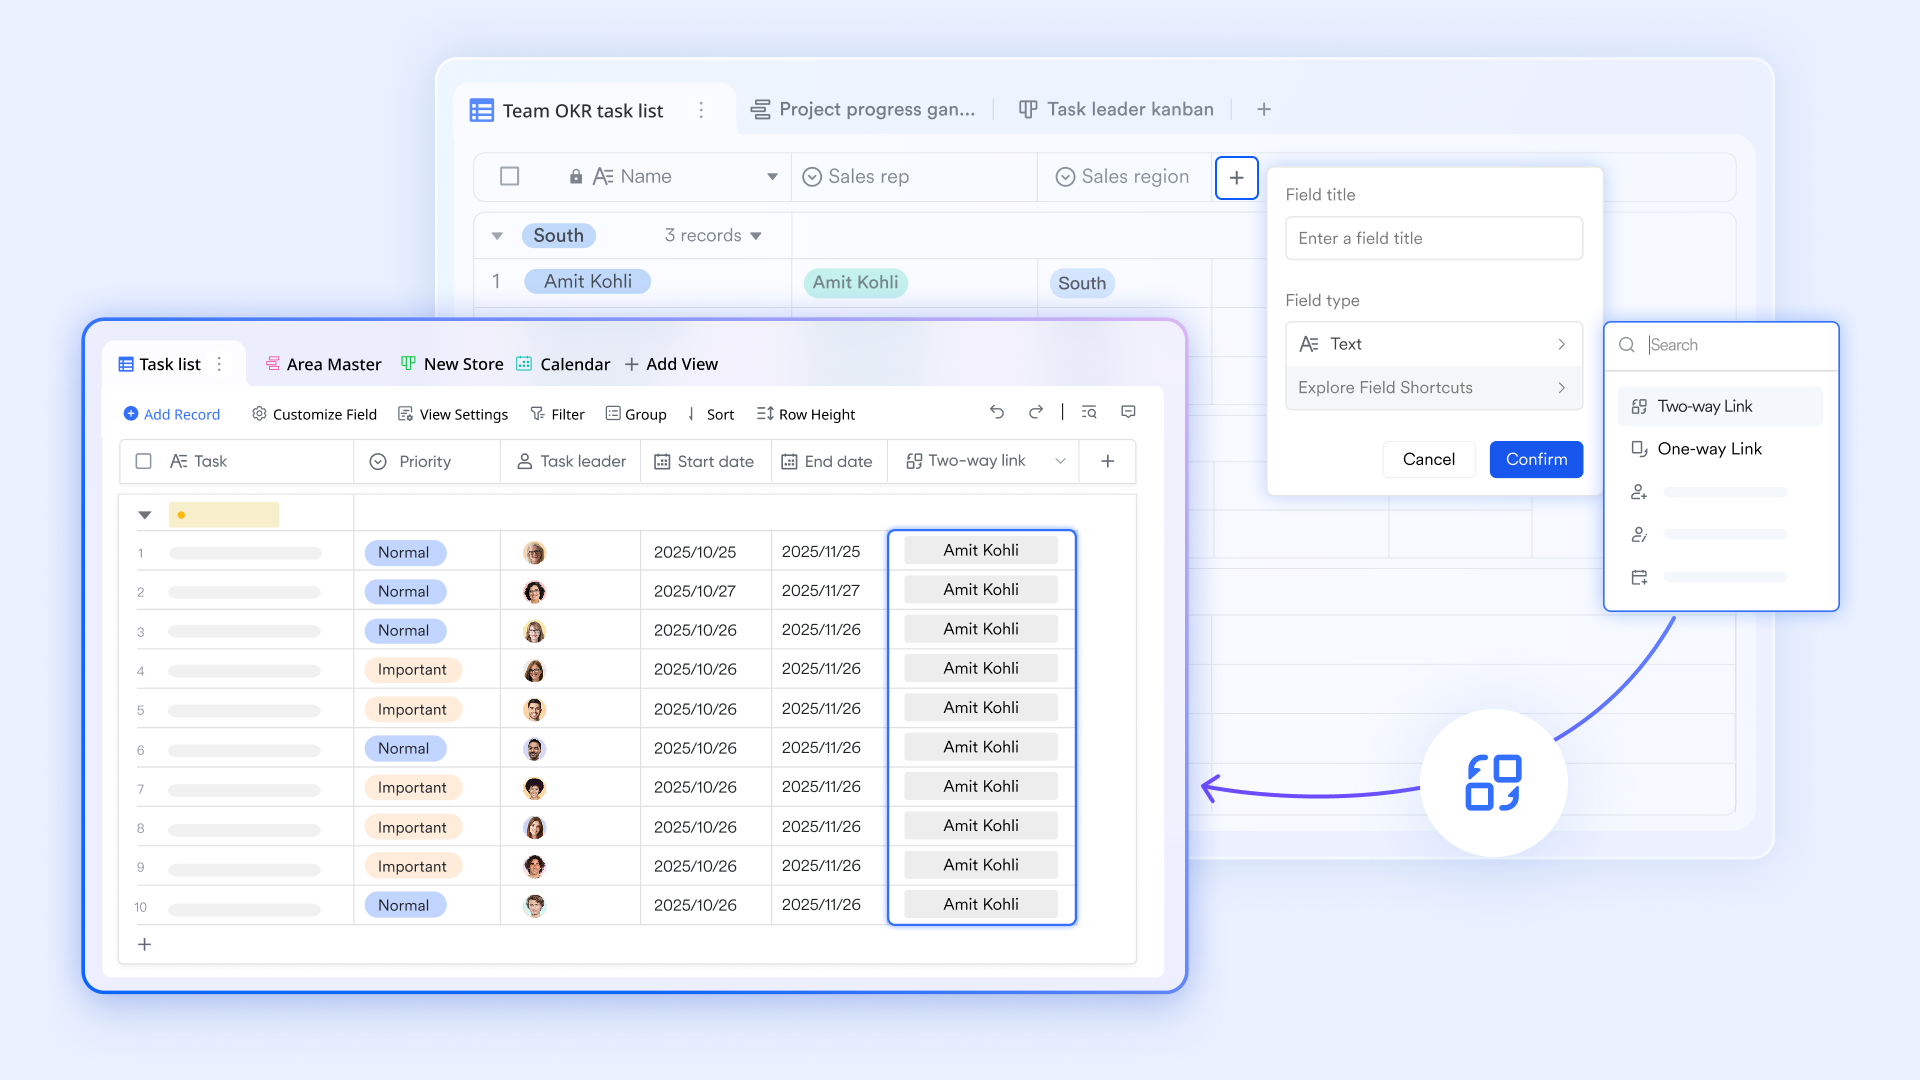
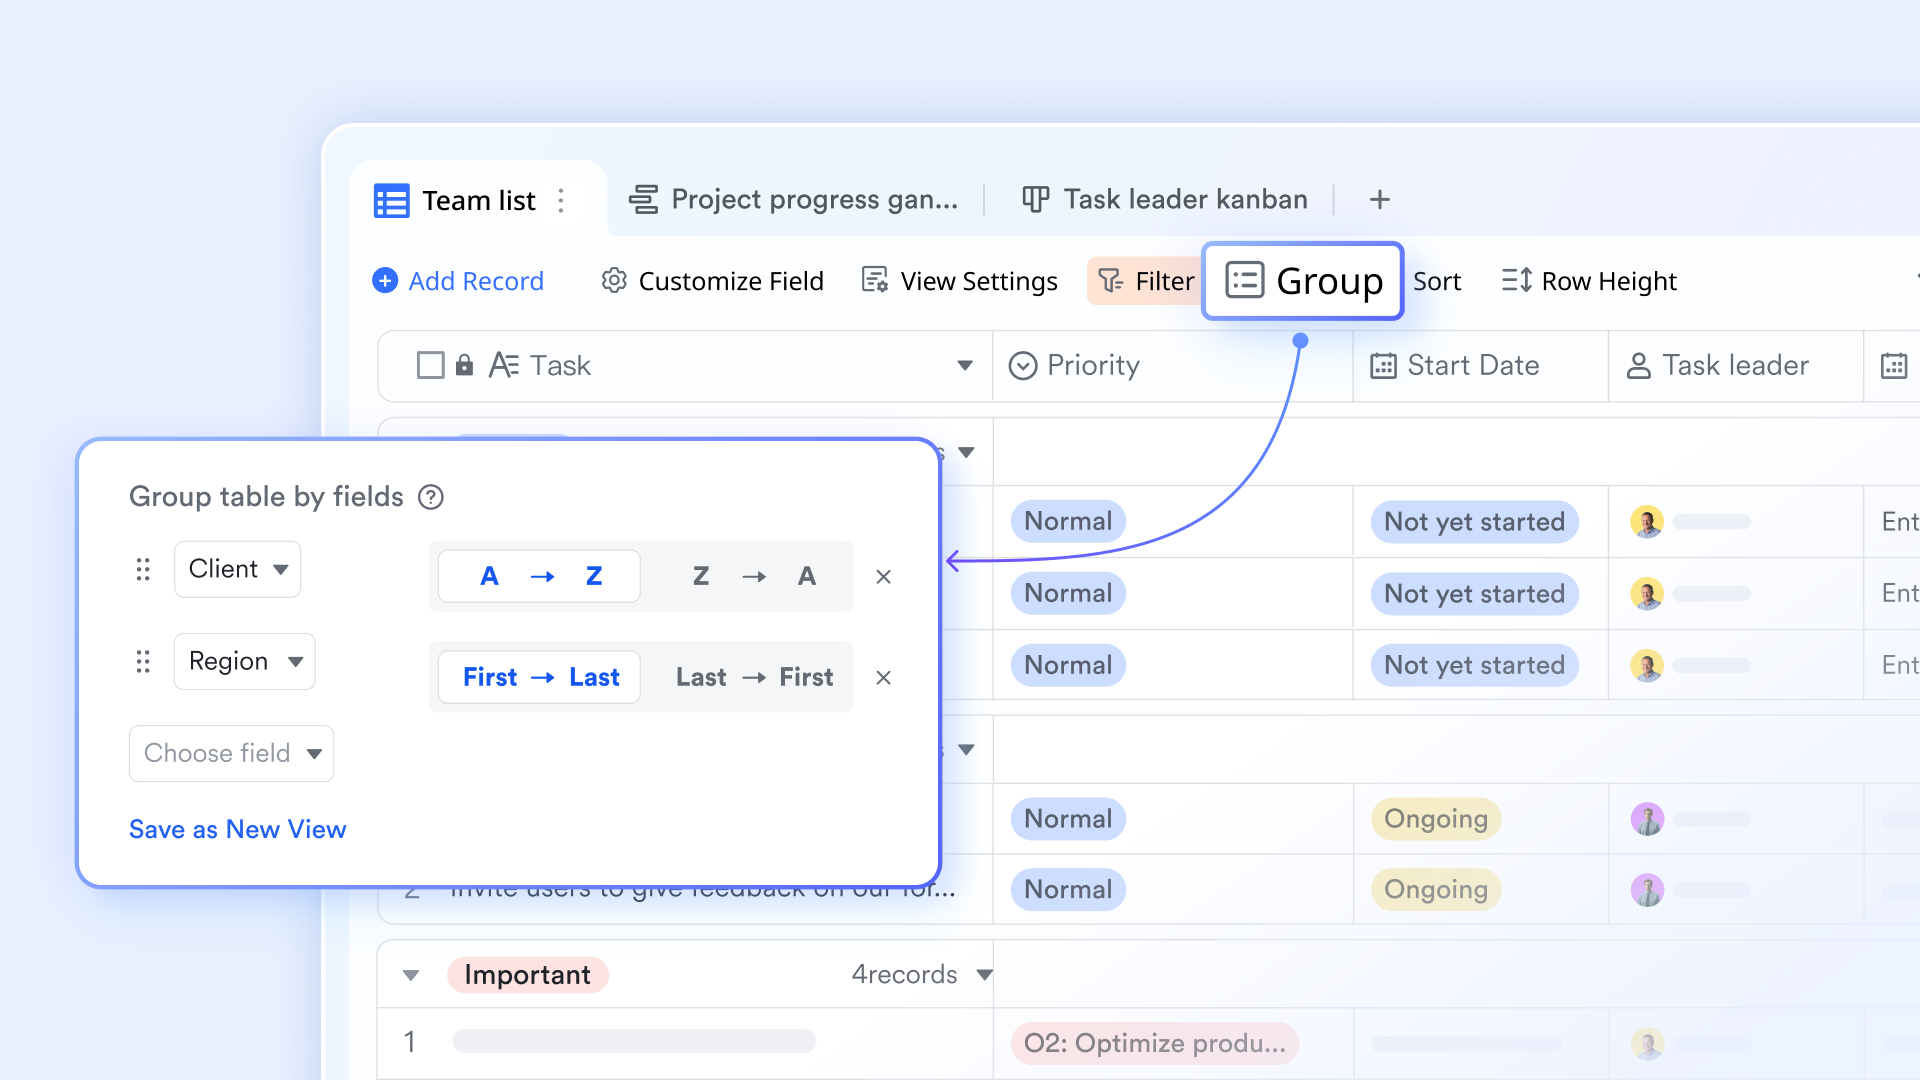
El primer paso en el control presupuestario es asegurarse de que todos los datos estén claramente registrados y rastreados. Los métodos tradicionales suelen dispersar la información del presupuesto en múltiples archivos de Excel y correos electrónicos, lo que hace que la conciliación sea lenta. Lark Base proporciona una base de datos estructurada donde puedes crear una “tabla maestra de presupuesto anual”. Configura registros para cada departamento o proyecto y personaliza los campos para rastrear categorías de presupuesto, montos totales, montos utilizados y más. Todas las solicitudes de gastos y reembolsos pueden vincularse a esta tabla maestra mediante campos de relación. Cuando se registra un nuevo gasto, el sistema actualiza automáticamente el monto utilizado para el presupuesto correspondiente, sin necesidad de cálculos manuales. Todos ven los mismos datos en tiempo real, eliminando por completo la confusión de versiones.
Deja que las reglas de presupuesto se ejecuten automáticamente con flujos de aprobación
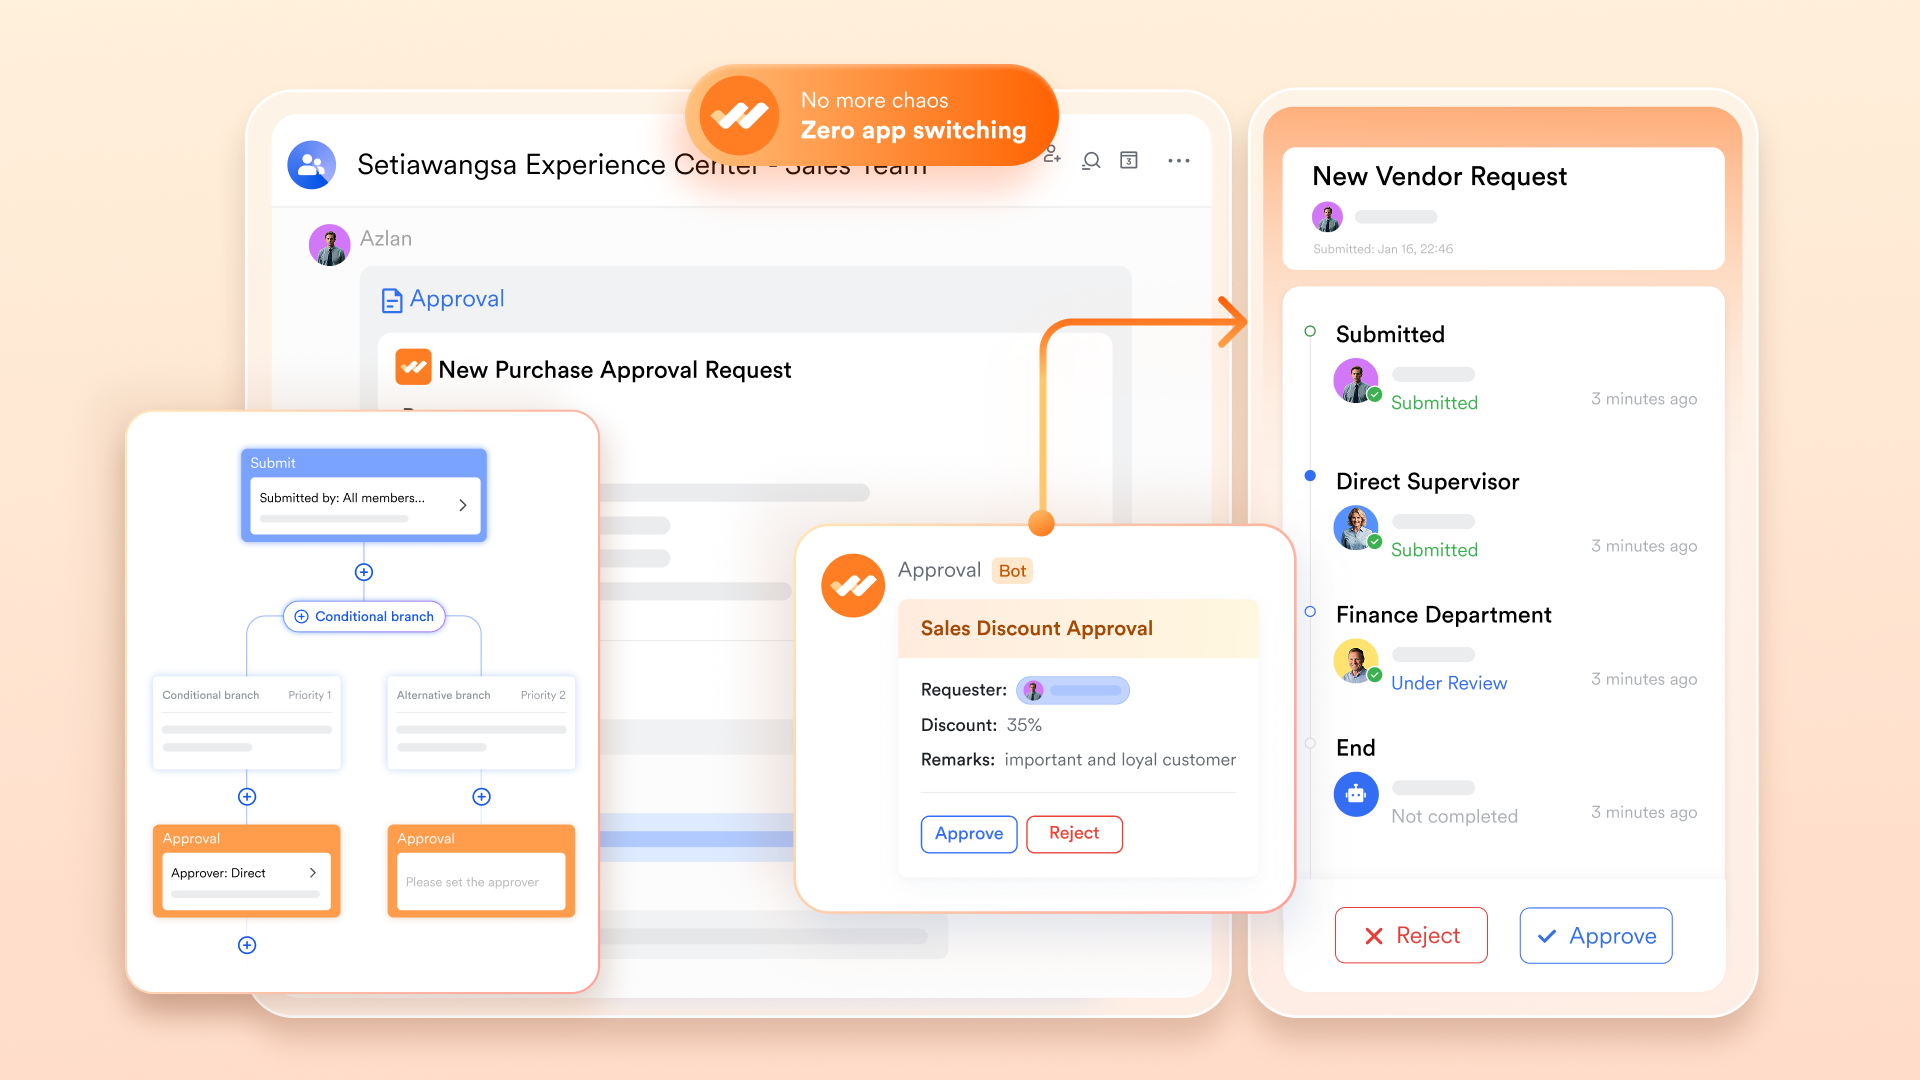
El control del presupuesto suele fallar durante la aprobación de gastos: las solicitudes se quedan atascadas, los aprobadores no conocen los saldos restantes o se aprueban gastos excesivos de todos modos. Lark Approval ofrece flujos de aprobación personalizables que aplican automáticamente las reglas de tu presupuesto. Configura ramas condicionales: cuando el monto de una solicitud excede el presupuesto restante, se activa una ruta especial de aprobación; cuando está dentro del presupuesto, sigue el flujo regular. Los aprobadores pueden ver los detalles completos del presupuesto directamente en Lark Messenger y aprobar con un solo clic. Cada acción queda registrada, creando un historial auditado de la ejecución del presupuesto.
Visualiza el estado del presupuesto con paneles en tiempo real
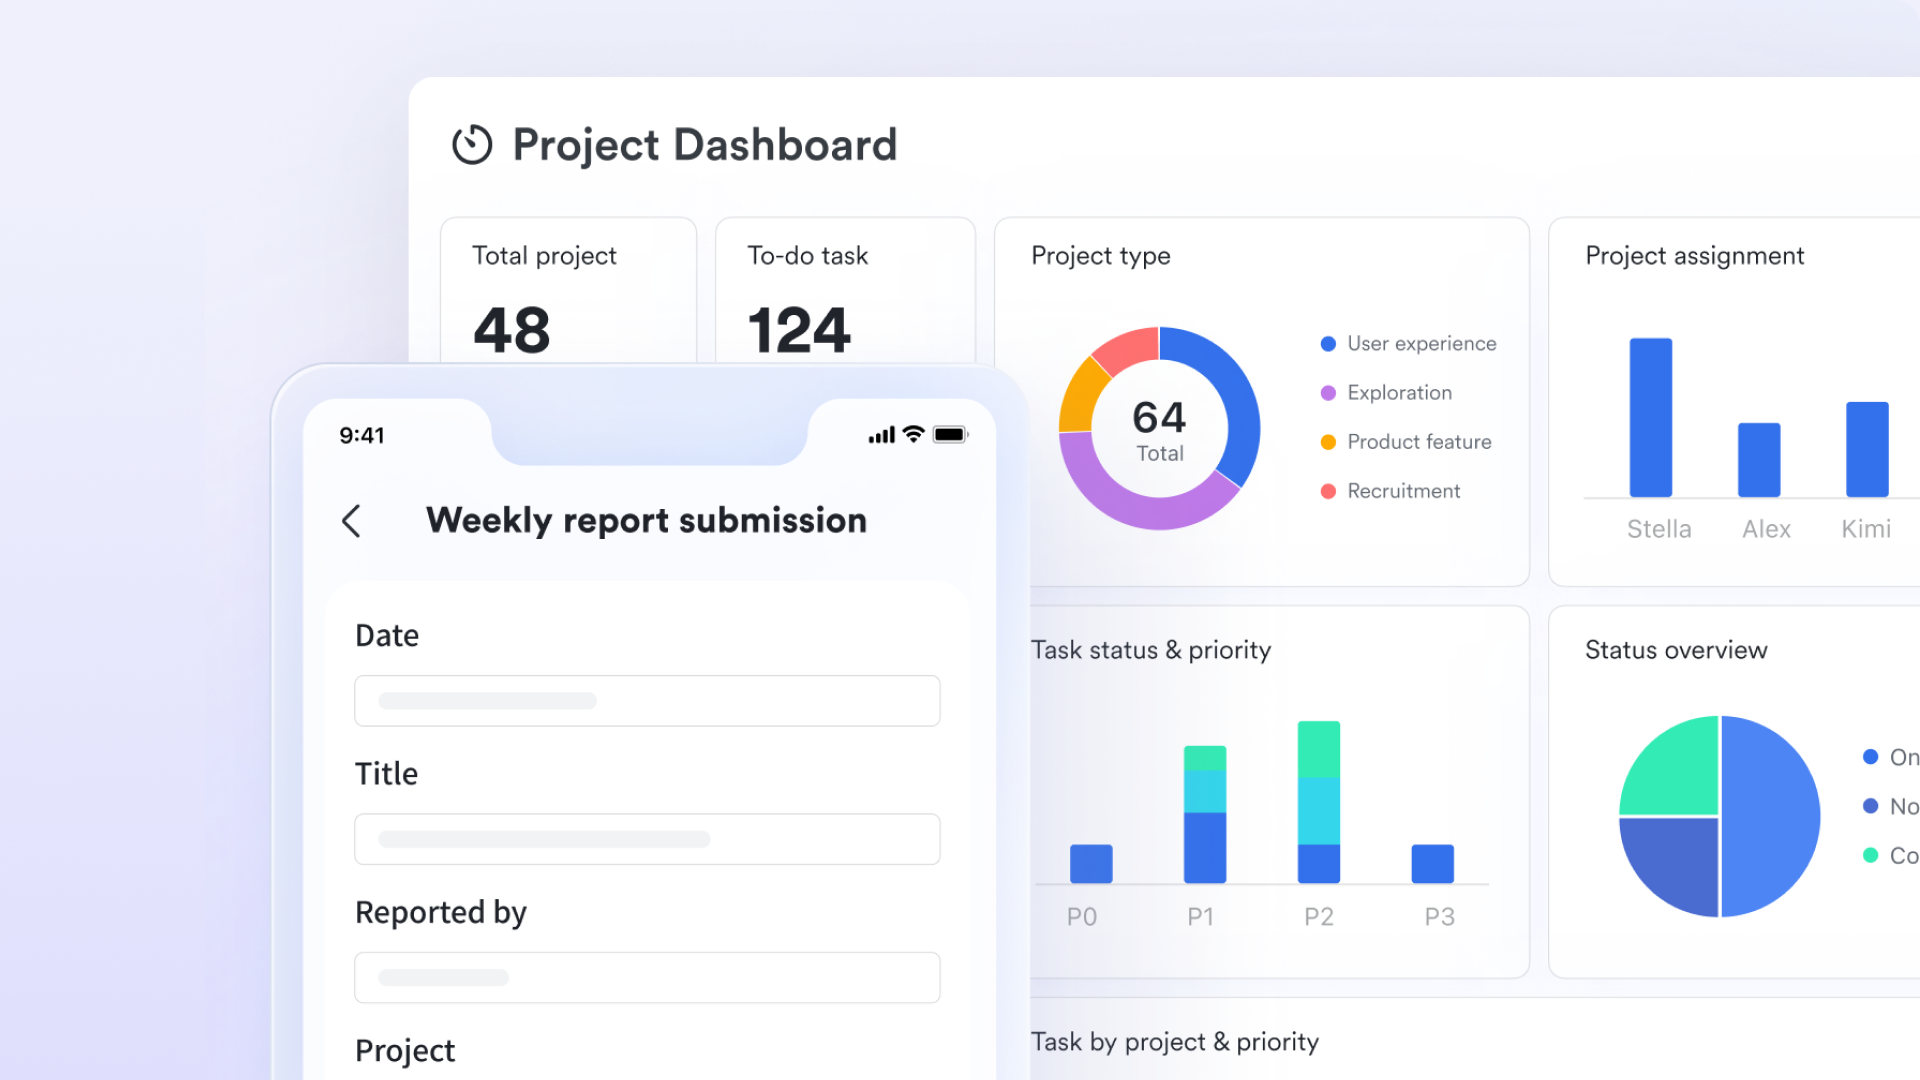
El control presupuestal requiere monitoreo en tiempo real durante la ejecución, no solo reportes posteriores. La función de panel de Lark Base convierte datos presupuestales dispersos en gráficos visuales claros: gráficos de pastel que muestran la distribución del presupuesto entre departamentos, gráficos de barras que comparan las tasas de gasto de proyectos y gráficos de líneas que registran las tendencias de gastos mensuales. Estos gráficos se actualizan automáticamente a medida que se registran nuevos gastos. Paneles visuales hacen que el estado del presupuesto sea comprensible al instante, convirtiendo los números en un lenguaje empresarial compartido para todo el equipo.
Permitir que los jefes de departamento revisen el estado del presupuesto mediante autoservicio
Cuando los jefes de departamento preguntan constantemente a finanzas: "¿Cuánto presupuesto queda?", se generan cuellos de botella en la comunicación y se retrasan las decisiones. Cree una página de consulta orientada al departamento con "Departamento" como condición de búsqueda. Cuando un jefe selecciona su departamento, la página muestra totales en tiempo real: presupuesto asignado, monto utilizado, saldo restante y detalles recientes de gastos. Comparta el enlace y podrán abrirlo en cualquier momento en Lark Messenger para obtener respuestas rápidas y tomar decisiones comerciales oportunas.
- Plan inicial: Plan gratuito para siempre que incluye 11 herramientas potentes para hasta 20 usuarios. También incluye 100 GB de almacenamiento, 1000 ejecuciones de automatización, traducciones con IA y más.
- Plan Pro: $12/usuario/mes (facturado anualmente) para un máximo de 500 usuarios. Incluye todo lo del Starter más llamadas grupales para hasta 500 asistentes, 15 TB de almacenamiento, 50,000 ejecuciones de automatización y más.
- Plan Empresarial: Contactar ventas para precios personalizados. Admite usuarios ilimitados e incluye aún más ejecuciones de automatización y funciones avanzadas de seguridad, cumplimiento y gestión.

Starter
Pro
Enterprise
Starter
For small teams with simple communication needs
$0
/ user / month
20 users max
18 months message history
1-on-1 video meetings
100 GB storage
Lark Docs & Mail
1000 Base automation runs/month
2000 rows per table in Base
Pro
For companies with comprehensive collaboration and management needs
$12
/ user / month
500 users max
Unlimited message history
500-participant video meetings
15 TB storage
Lark Docs & Mail
50k Base automation runs/month
20k rows per table in Base
Enterprise
For large companies with advanced security and organizational management needs
Get a personalized demo and pricing
Unlimited users
Unlimited message history
500-participant video meetings
15 TB storage + 30 GB storage/user
Lark Docs & Mail
500k Base automation runs/month
50k Base automation runs/month
Single sign-on (SSO)
Pro
For companies with comprehensive collaboration and management needs
$12
/ user / month
500 users max
Unlimited message history
500-participant video meetings
15 TB storage
Lark Docs & Mail
50k Base automation runs/month
20k rows per table in Base
Técnicas populares para una presupuestación y control efectivos
No existe un enfoque único para la gestión de las finanzas corporativas. Dependiendo de tu industria y cultura empresarial, podrías emplear una o una combinación de las siguientes metodologías:
- Presupuesto basado en cero (ZBB): En lugar de basar el presupuesto de este año en el gasto del año anterior, el ZBB exige que los gerentes construyan su presupuesto desde exactamente cero en cada periodo. Cada gasto —desde licencias de software hasta viajes— debe justificarse demostrando su necesidad y el retorno esperado de la inversión. Aunque es extremadamente eficaz para recortar costos heredados inflados, es un proceso altamente demandante en tiempo.
- Presupuesto incremental: Este es el método tradicional y ampliamente utilizado. Se toma el gasto real del periodo anterior y se suma o resta un porcentaje para considerar la inflación, el crecimiento o los recortes previstos. Es simple y rápido, pero a menudo incorpora ineficiencias pasadas, ya que los departamentos se apresuran a gastar su presupuesto restante al final del año solo para asegurarse de que no se les reduzca el presupuesto el año siguiente.
- Presupuesto flexible: A diferencia de un presupuesto estático, un presupuesto flexible se ajusta según los ingresos reales o los niveles de actividad. Si tu planta de fabricación produce un 10% más de unidades de lo esperado, el presupuesto flexible aumenta automáticamente los costos permitidos de materia prima en un 10%. Esto es muy práctico para operaciones con altos costos variables.
Desafíos comunes y maneras de superarlos
Incluso los sistemas de control presupuestario más cuidadosamente diseñados pueden fallar si la ejecución se debilita. Reconocer los obstáculos desde el principio es la mejor manera de mantener el impulso.
- Silos de datos e informes inexactos: Cuando el equipo de ventas registra los gastos de viaje en una aplicación, Recursos Humanos administra los presupuestos de contratación en una hoja de cálculo y Finanzas utiliza una herramienta de contabilidad completamente separada, se genera caos. Para cuando Finanzas compila los datos, la información ya está desactualizada, lo que hace imposible un control proactivo. Superar esto requiere consolidar la planificación financiera en una única fuente de verdad o garantizar integraciones fluidas entre plataformas.
- Resistencia al cambio y falta de alfabetización: Los jefes de departamento suelen ver los controles presupuestarios como una falta de confianza por parte de la dirección, lo que provoca resentimiento o “contabilidad creativa” para ocultar gastos. La solución aquí es capacitación efectiva en presupuestos y control de costos. Cuando se capacita a los gerentes no financieros para leer un estado de pérdidas y ganancias y entender que cumplir con los presupuestos les garantiza recursos futuros, se les transforma de adversarios en socios financieros.
- El riesgo de sofocar la innovación: Si los controles son demasiado rígidos, los empleados temen gastar dinero en experimentación. Si surge una oportunidad de marketing brillante pero no se presupuestó hace seis meses, un sistema excesivamente rígido la bloqueará. Las organizaciones deben incluir fondos de contingencia en sus presupuestos y establecer procesos rápidos y sencillos para solicitar reasignaciones presupuestarias cuando se presenten oportunidades sólidas respaldadas por datos.
Mejores prácticas y capacitación para una presupuestación y control de costos efectivos
Si bien los principios y procesos proporcionan un marco, el verdadero éxito del control presupuestario radica en su aplicación práctica y en el desarrollo continuo de la alfabetización financiera dentro de una organización. Adoptar prácticas recomendadas específicas e invertir en capacitación efectiva sobre presupuestos y control de costos es fundamental.
Cultivar una cultura de conocimiento financiero
- Fomentar la transparencia: Compartir regularmente el estado del presupuesto y los informes financieros con los equipos relevantes. Cuando los empleados comprenden el “por qué” detrás de las decisiones financieras, es más probable que cumplan y contribuyan de manera positiva. Evite que las cifras del presupuesto sean un misterio; utilice un lenguaje accesible y ayudas visuales para desmitificar los datos financieros.
- Impulsar la responsabilidad departamental: En lugar de simplemente imponer presupuestos, involucre a los jefes de departamento en el proceso de creación del presupuesto. Cuando ellos ayudan a elaborar su propio presupuesto, asumen mayor responsabilidad por su éxito y están más motivados para gestionarlo de manera efectiva.
- Informes regulares y accionables: No espere hasta el final del trimestre para descubrir variaciones significativas en el presupuesto. Implemente informes mensuales o incluso semanales sobre áreas clave de gasto. Estos informes deben ser concisos, resaltar información accionable y ser fácilmente comprensibles para los gerentes sin formación financiera.
Invertir en capacitación y desarrollo
Una barrera significativa para un control presupuestario efectivo suele ser la falta de comprensión entre el personal que no pertenece al área financiera. La capacitación puede cerrar esta brecha:
- Conocimientos financieros básicos: Ofrecer talleres sobre conceptos financieros fundamentales como leer un estado de pérdidas y ganancias, comprender los balances y calcular el ROI. Estas sesiones deben adaptarse a diversos roles, explicando cómo sus acciones diarias impactan las finanzas de la empresa.
- Capacitación específica de herramientas: Asegúrese de que todos los usuarios sean competentes en las herramientas utilizadas para la elaboración de presupuestos, el seguimiento de gastos y la generación de informes. Si su organización utiliza un espacio de trabajo unificado como Lark, capacite a los equipos para usar de manera efectiva su Base en la planificación colaborativa de presupuestos, Approval para solicitudes de gastos y Dashboards para el seguimiento de los OKR financieros clave.
- Aprendizaje continuo: Las regulaciones financieras, las condiciones del mercado y las estrategias empresariales evolucionan. Proporcione capacitación continua y cursos de actualización para mantener vigente el conocimiento financiero del equipo. Esto podría incluir seminarios web internos, certificaciones externas o la creación de una base de conocimientos compartida con directrices financieras y preguntas frecuentes.
Al incorporar proactivamente estas prácticas y garantizar una capacitación integral, las organizaciones pueden transformar el control presupuestario de una carga percibida en una poderosa ventaja estratégica, empoderando a cada miembro del equipo para contribuir a la salud financiera y al crecimiento sostenible.
Conclusión
El control robusto del presupuesto, la presupuestación y el control financiero, así como la presupuestación como control interno, no son solo necesidades administrativas: son bases para un crecimiento sostenible. Las organizaciones que tratan la presupuestación y el control de costos como procesos continuos y colaborativos toman decisiones mejores y más rápidas, y gestionan el riesgo de manera más efectiva. El uso eficiente de los recursos financieros, combinado con objetivos financieros claros y la reasignación de recursos cuando es necesario, posiciona a los equipos para el éxito incluso en condiciones inciertas.
Si buscas optimizar las discusiones presupuestarias, el intercambio de documentos, las aprobaciones y las reuniones de revisión en una plataforma unificada, considera explorar Lark como tu centro de colaboración. Combinar una disciplina financiera sólida con herramientas modernas de colaboración ayuda a tu organización a navegar la incertidumbre con confianza y a alcanzar sus objetivos presupuestados en el próximo período y más allá.
Preguntas frecuentes
¿Cuáles son los cinco principios del control presupuestario?
Los cinco principios clave son: participación (involucrar a las personas relevantes en la elaboración del presupuesto), integralidad (cubrir toda la organización), estándares (basar los presupuestos en puntos de referencia de desempeño establecidos), flexibilidad (permitir adaptarse a circunstancias cambiantes) y retroalimentación (monitorear continuamente el desempeño real frente al presupuesto). Seguir estos principios ayuda a garantizar que su sistema presupuestario impulse la responsabilidad y la toma de decisiones informada.
¿Qué es la regla de dinero 70/20/10?
La regla 70/20/10 es una guía sencilla de finanzas personales para administrar su ingreso después de impuestos. Sugiere asignar el 70% para gastos mensuales y consumo diario (como renta, facturas y comestibles), el 20% para ahorros e inversiones (como un fondo de emergencia o cuentas de retiro) y el 10% restante para pagos adicionales de deudas o donaciones caritativas. Está diseñada para crear un plan financiero equilibrado y sostenible.
¿Cuáles son los cuatro componentes de un sistema de control presupuestario?
Un sistema eficaz normalmente se basa en cuatro componentes organizacionales clave: centros de presupuesto (unidades responsables de elaborar presupuestos), un comité de presupuesto (miembros senior que coordinan el proceso), un responsable de presupuesto (que supervisa la administración diaria) y un manual de presupuesto (que documenta procedimientos y responsabilidades). Una plataforma moderna como Lark ayuda a operacionalizar estos componentes al proporcionar un espacio de trabajo central donde los comités pueden colaborar en tiempo real, los responsables pueden dar seguimiento a las presentaciones y los manuales pueden ser consultados de inmediato por cada centro de presupuesto.
¿Cuáles son las principales técnicas de control presupuestario?
Las técnicas clave incluyen el análisis de variaciones (comparar los resultados reales con el presupuesto para identificar diferencias), la presupuestación flexible (ajustar el presupuesto según los niveles reales de actividad) y la elaboración regular de informes de desempeño. Métodos más avanzados incluyen la presupuestación de base cero (PBZ), donde cada gasto debe justificarse en cada nuevo período, y la presupuestación por programas, que vincula los recursos a resultados específicos. Estas técnicas ayudan a los gerentes a comprender el desempeño y tomar medidas correctivas.
Lectura relacionada
Table of contents
¿Interesado en Lark?

Todas tus herramientas en un solo lugar
Ahorra tiempo y aumenta la eficiencia
Ahorra hasta un 70 % en costos de software
Table of contents
¿Interesado en Lark?
Todas tus herramientas en un solo lugar
Ahorra tiempo y aumenta la eficiencia
Ahorra hasta un 70 % en costos de software
Sigue leyendo

© 2026 Lark Technologies Pte. Ltd.