Controle de Orçamento: Um Guia Completo para uma Gestão Eficaz
Matthew Sia
Gerente de Marketing de Produto
10 de set. de 2026
Matthew Sia
10 de set. de 2026

Leitura de 11 min


Controle orçamentário é a prática integrada de estabelecer metas financeiras, acompanhar o desempenho real em relação a essas metas e tomar ações corretivas para manter os gastos e a receita dentro de limites aceitáveis. Ele conecta a natureza de planejamento do orçamento com os mecanismos de aplicação do controle financeiro, formando um ciclo contínuo do qual as empresas modernas dependem para estabilidade e crescimento.
Enquanto o orçamento cria o plano financeiro, o controle garante a adesão a ele. Um orçamento sem controle torna-se um documento estático; controle sem um orçamento carece de direção. Juntos, eles formam um sistema de controle orçamentário que orienta a alocação de recursos e a tomada de decisões ao longo do ano fiscal.
Este guia aborda elementos essenciais, etapas detalhadas e técnicas populares de orçamento e controle de custos. Seja você líder de uma equipe financeira, gerente de projetos ou responsável por operações em uma empresa em crescimento, esses princípios ajudarão a criar orçamentos mais precisos e a manter a disciplina financeira em toda a sua empresa.
O que é controle orçamentário e por que isso é importante agora
O controle orçamentário é o processo contínuo de definição de orçamentos, monitoramento do desempenho real em relação a esses orçamentos e implementação dos ajustes necessários ao longo de um período definido. Para o exercício fiscal de 2025 e além, esse processo se repete em ciclos de planejamento, execução, acompanhamento e revisão — garantindo que as metas financeiras permaneçam alcançáveis apesar das condições em mudança.
A relação entre orçamento e controle financeiro é direta: o orçamento estabelece metas financeiras (objetivos de receita, limites de custo, limites de orçamento de capital), enquanto o controle financeiro garante que os gastos reais, aprovações e relatórios estejam alinhados com essas metas. Sem mecanismos de controle, os orçamentos permanecem aspiracionais em vez de operacionais.
O orçamento e o controle de custos são inseparáveis na prática. Mecanismos de controle, como limites de aprovação, relatórios de variação e fluxos de autorização, transformam um documento orçamentário estático em uma ferramenta de gestão dinâmica. Abordagens de orçamento flexível e ciclos contínuos de feedback tornam-se especialmente valiosos em ambientes de negócios voláteis, onde as condições mudam rapidamente.
Considere o contraste entre diferentes tipos de orçamento:
- Orçamentos estratégicos: Abrangem horizontes de vários anos (3–5 anos), alinhados à expansão de mercado de longo prazo, investimento em P&D ou transformação da empresa, com KPIs de alto nível e ajustes baseados em gatilhos.
- Orçamentos operacionais anuais: Definem metas de receita, custo e fluxo de caixa para o próximo exercício fiscal, com acompanhamento frequente de variações e autorização de despesas.
- Orçamentos de projetos: Fornecem estimativas detalhadas para iniciativas específicas com prazos definidos, exigindo gestão rigorosa de recursos e controle de escopo.
Em empresas SaaS ou orientadas a projetos, o controle inadequado do orçamento rapidamente se manifesta como restrições de fluxo de caixa, atrasos no lançamento de produtos e oportunidades de crescimento perdidas. Pesquisas indicam que a grande maioria dos projetos de software ultrapassa seus orçamentos iniciais, muitas vezes por margens substanciais — tornando os processos de controle robustos essenciais, e não opcionais.
Elementos centrais de orçamento e controle
O controle eficaz do orçamento baseia-se em vários elementos interconectados que abrangem todo o ciclo orçamentário. Cada elemento cumpre um propósito distinto, contribuindo para a gestão financeira geral.
- Formulação do orçamento: As organizações definem orçamentos de receita, custo e despesas de capital para um período específico, envolvendo equipes financeiras, chefes de departamento e executivos que propõem contribuições e as conciliam com as prioridades estratégicas.
- Execução e autorização: Os gastos são autorizados com base nos orçamentos aprovados por meio de ordens de compra, solicitações de despesas e aprovações de projetos com limites de aprovação definidos — garantindo que apenas despesas sancionadas sejam realizadas.
- Monitoramento e relatório: Revisões mensais ou trimestrais de orçamento versus realizado, painéis e relatórios de variação permitem que a liderança e os gestores de orçamento identifiquem discrepâncias antes que elas se agravem.
- Ação corretiva e revisão: As equipes ajustam os gastos, reprogramam projetos ou revisam formalmente os orçamentos quando as condições de mercado, taxas de câmbio ou previsões de demanda mudam inesperadamente.
- Feedback e aprendizado: Revisões pós-período analisam quais suposições se mostraram incorretas e quais problemas sistêmicos causaram variações, fornecendo insights para o próximo processo de orçamento, a fim de melhorar a precisão das previsões.
Princípios comuns do controle orçamentário
Antes de entrar nos passos mecânicos de acompanhamento de despesas, é fundamental estabelecer as regras básicas que regem uma cultura financeira saudável. Com base nas melhores práticas do setor, o controle orçamentário eficaz depende de vários princípios centrais:
- Definir metas claras e alinhadas: Orçamentos nunca devem existir isoladamente. Cada limite ou alocação financeira deve estar diretamente ligado a objetivos empresariais específicos e mensuráveis, como expandir para uma nova região ou melhorar a retenção de clientes.
- Mantenha o orçamento realista: Um orçamento construído inteiramente com “cenários ideais” está destinado ao fracasso. Os orçamentos devem estar fundamentados em dados históricos precisos, reservando um fundo de contingência realista para mudanças inesperadas no mercado ou interrupções na cadeia de suprimentos.
- Mantenha a flexibilidade: Embora controle implique disciplina, isso não deve significar paralisia. As condições de mercado mudam rapidamente, e seu orçamento deve permanecer flexível o suficiente para se adaptar. Um orçamento rígido pode sufocar a capacidade da empresa de aproveitar oportunidades inesperadas.
- Promova a comunicação aberta: Gerenciar um orçamento é um esforço de equipe, não apenas responsabilidade do departamento financeiro. Os chefes de departamento devem compreender claramente como seus gastos impactam a empresa como um todo. Um diálogo aberto garante que todos assumam responsabilidade pelo desempenho financeiro.
- Aja prontamente diante de variações: Monitorar dados só é útil se levar a uma ação rápida. Quando um gasto excessivo é detectado, a medida corretiva deve ser tomada imediatamente para evitar que a variação aumente de forma descontrolada.
Vantagens do orçamento e do controle orçamentário
Implementar um sistema rigoroso para rastrear e gerenciar despesas pode parecer restritivo, mas na verdade oferece às organizações a liberdade de investir com confiança. As vantagens do orçamento e do controle orçamentário vão muito além do departamento financeiro.
- Mitigação de riscos financeiros e estabilidade do fluxo de caixa: Ao acompanhar ativamente as despesas, as empresas podem identificar possíveis faltas de fluxo de caixa antes que se tornem crises. Se a receita cair inesperadamente no segundo trimestre, um sistema robusto de controle orçamentário permite que a liderança identifique imediatamente gastos não essenciais que podem ser suspensos, garantindo que a empresa mantenha uma liquidez saudável.
- Eficiência operacional e lucratividade aprimoradas: O orçamento e o controle de custos obrigam os chefes de departamento a avaliar o ROI de suas atividades. Quando os recursos são limitados, as equipes naturalmente procuram maneiras mais eficientes de operar. Isso elimina gastos desnecessários — como assinaturas de software redundantes ou contratos de fornecedores subutilizados — impactando diretamente o resultado final.
- Melhoria na comunicação e responsabilidade entre departamentos: Um dos benefícios mais subestimados do controle orçamentário é seu impacto no alinhamento das equipes. Quando as metas financeiras são transparentes, isso elimina barreiras. Marketing, vendas e desenvolvimento de produtos precisam se comunicar para garantir que suas iniciativas compartilhadas se encaixem no plano financeiro geral. Em vez de culpar outros quando os fundos acabam, as equipes assumem conjuntamente a responsabilidade pelo seu desempenho financeiro.

Orçamento e controle de custos na gestão de projetos
Embora o orçamento corporativo geral analise a saúde macro de uma empresa, aplicar orçamento e controle de custos na gestão de projetos exige um foco em nível micro. Projetos são empreendimentos temporários com prazos e entregas rigorosos. Consequentemente, uma estrutura de controle orçamentário de projetos deve ser ágil o suficiente para lidar com mudanças diárias, mantendo intacta a linha de base final.
A maior ameaça aos orçamentos de projetos geralmente é o "aumento de escopo" — quando um cliente ou um stakeholder interno solicita recursos adicionais ou mudanças que não estavam no plano original. Sem um sistema de controle rigoroso, os gerentes de projeto frequentemente dizem “sim” a esses pedidos para serem prestativos, drenando inadvertidamente a margem de lucro do projeto.
Para evitar isso, os marcos financeiros devem estar diretamente vinculados às entregas do projeto. Isso significa que você não está apenas acompanhando o calendário; você está monitorando a “taxa de consumo” dos seus recursos em relação ao percentual real de trabalho concluído.
O processo de controle orçamentário em 5 etapas
O controle eficaz do orçamento não acontece por acaso, nem é um Evento anual. Ele requer um ciclo de vida estruturado e repetível que se integre perfeitamente às operações diárias da sua empresa. Seja você uma agência de médio porte ou uma Enterprise global, o processo geralmente segue estes cinco passos detalhados:
Avaliando e definindo o orçamento
O processo começa muito antes de gastar um único dólar. A liderança e os chefes de departamento colaboram para avaliar todas as fontes de receita projetadas e estabelecer os limites financeiros gerais. Isso envolve definir orçamentos distintos:
Orçamentos operacionais: Para despesas operacionais do dia a dia, como folha de pagamento, utilidades e assinaturas de aplicativos.
Orçamentos de capital: Para investimentos de longo prazo, como novas máquinas, infraestrutura de servidores ou expansões de instalações.
Orçamentos de fluxo de caixa: Para garantir que a empresa tenha dinheiro líquido suficiente para cumprir as obrigações no prazo.
O objetivo aqui é precisão. Em vez de trabalhar em silos isolados, as equipes modernas frequentemente constroem esses modelos iniciais em um ambiente compartilhado e nativo da nuvem, como Lark. Isso permite que a área financeira estabeleça a estrutura enquanto os chefes de departamento inserem simultaneamente suas necessidades específicas de recursos, eliminando o caos de controle de versões e promovendo o princípio da comunicação aberta.
Implementando e alocando fundos
Uma vez que os orçamentos abrangentes sejam aprovados, os fundos são categorizados e alocados para “centros de responsabilidade” específicos. É nesse ponto que o orçamento deixa de ser uma ideia abstrata e se torna uma restrição acionável. Os gerentes de departamento são oficialmente designados como responsáveis pelo orçamento. Para que esta etapa funcione, os limites de gastos e as hierarquias de aprovação devem ser claramente definidos, de modo que todos conheçam as regras de atuação antes de fazer solicitações de compra.
Monitoramento contínuo e análise de variância
Esta etapa é o coração do controle orçamentário. À medida que o período fiscal avança, os gastos reais devem ser acompanhados de forma consistente e comparados com as alocações planejadas. O que se busca são “variações” — as diferenças entre o que você planejou gastar e o que realmente gastou.
Se a equipe de marketing planejou um orçamento de R$10.000 para um Evento, mas gastou R$12.000, isso representa uma variação negativa de R$2.000. A tarefa crítica aqui é a análise: investigar por que a variação ocorreu. Foi devido a um aumento repentino nos preços dos fornecedores ou simplesmente por um planejamento inadequado?
Tomando ações corretivas (controles rígidos vs. controles suaves)
Uma vez que uma variação é identificada, a empresa deve aplicar controles para evitar a instabilidade financeira. É nesse momento que as políticas pré-estabelecidas são aplicadas:
Controles suaves: Funcionam como sistemas de alerta antecipado. Por exemplo, quando um departamento utiliza 85% do seu orçamento trimestral, um gerente recebe um alerta automático. A transação ainda está em processamento, mas o gerente é incentivado a reduzir os gastos.
Controles rígidos: São bloqueios absolutos. Se uma nova ordem de compra solicitada ultrapassar o limite de orçamento de um projeto, o sistema automaticamente a bloqueia.
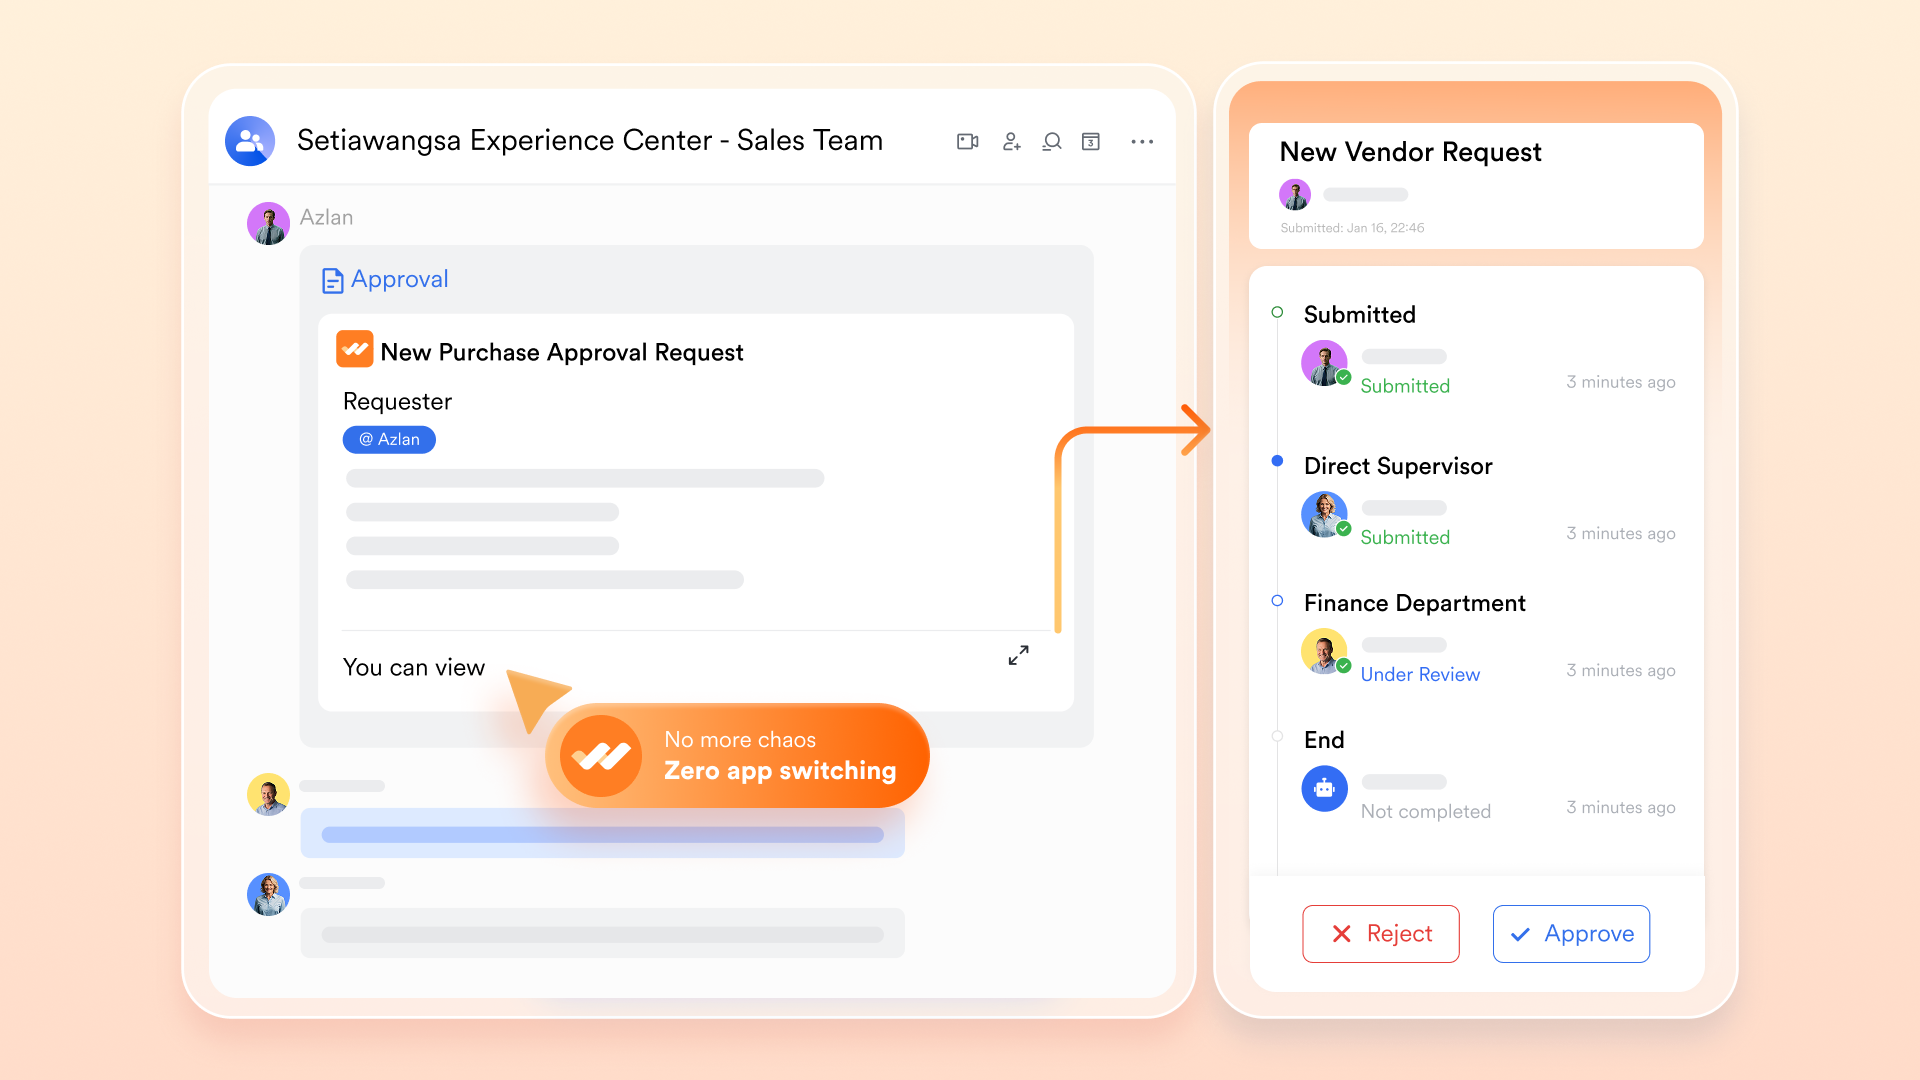
Para manter as operações ágeis apesar desses controles, as equipes podem encaminhar solicitações por meio de fluxos de aprovação automatizados. Por exemplo, usando um espaço de trabalho unificado como Lark, um funcionário pode enviar uma solicitação de despesa acima do orçamento que imediatamente notifica o CFO via chat para uma revisão rápida e rica em contexto, em vez de deixar a solicitação parada na caixa de entrada de e-mail por dias.
Revisar, relatar e adaptar
A etapa final é fechar o ciclo de feedback. No final de um período de relatório (normalmente mensal ou trimestral), as equipes de finanças geram relatórios de desempenho para os stakeholders. Esta etapa envolve revisar a eficácia do próprio processo de controle. Os controles rígidos bloquearam muitas compras necessárias e atrasaram projetos? Os controles flexíveis foram ignorados? Com base nessa revisão, a liderança ajusta o orçamento para o próximo período, garantindo que o plano financeiro permaneça alinhado com as realidades dinâmicas do negócio.
Use o Lark: trazendo estrutura e automação para o controle de orçamento
O controle eficaz do orçamento exige mais do que apenas definir metas anuais — é necessário ter sistemas que acompanhem cada despesa em tempo real, apliquem automaticamente as regras de aprovação e ofereçam visibilidade aos stakeholders sobre seus gastos. Lark transforma o orçamento de um exercício estático em planilhas para um processo dinâmico e automatizado que mantém todos alinhados e responsáveis.
Crie uma única fonte de verdade para os dados de orçamento
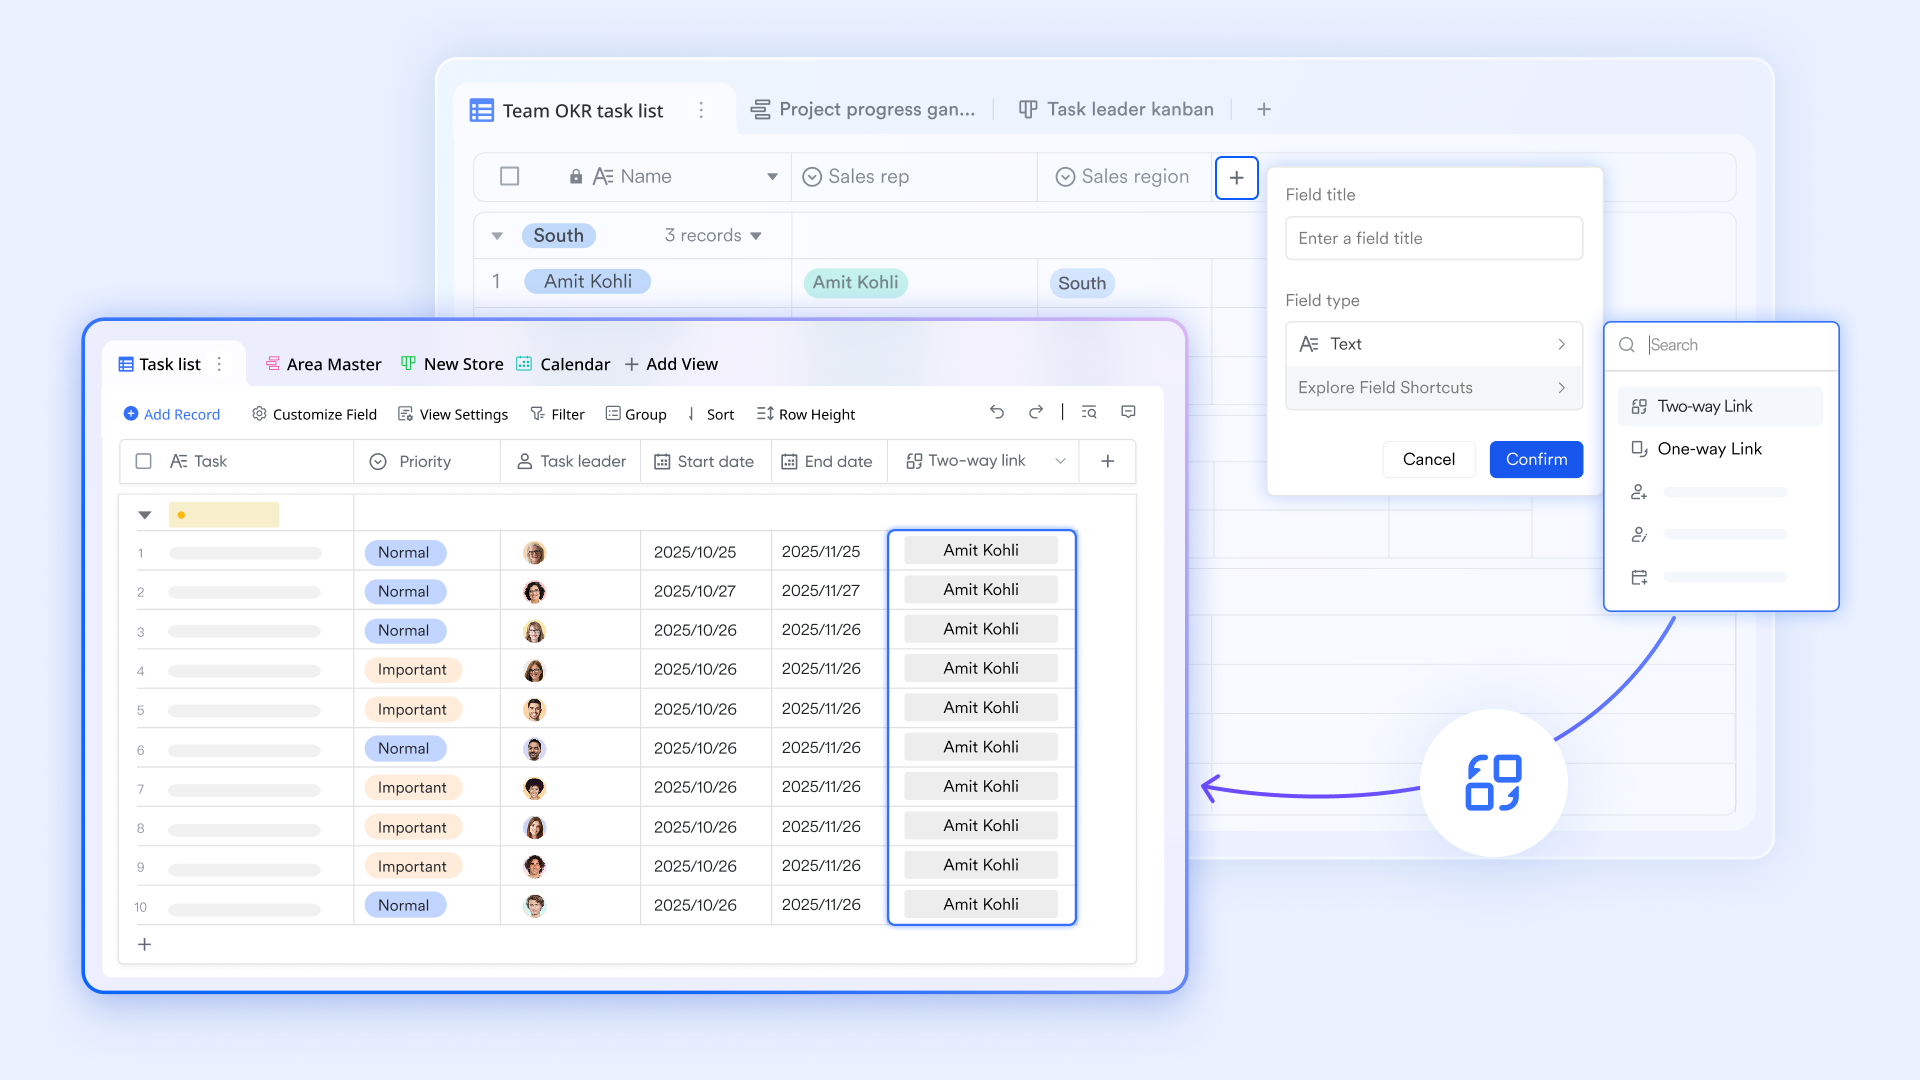
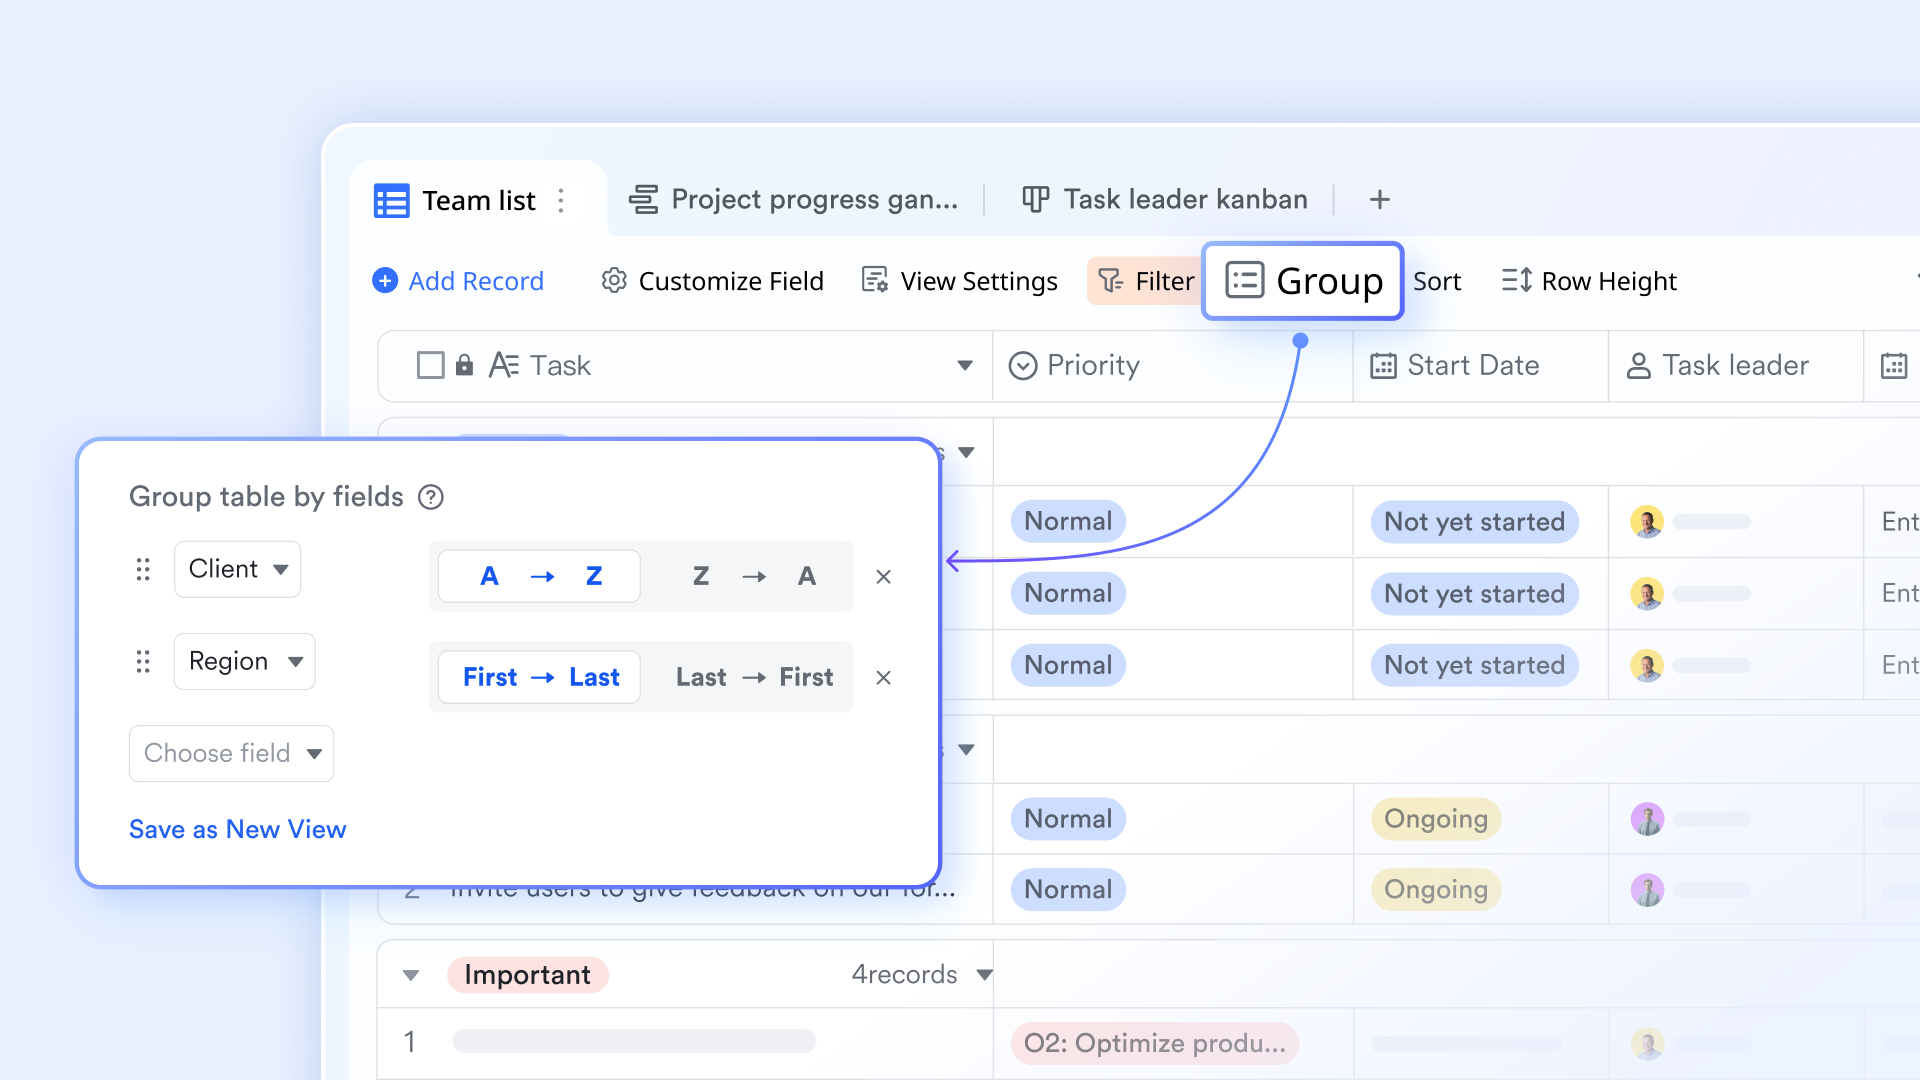
O primeiro passo no controle de orçamento é garantir que todos os dados sejam claramente registrados e acompanhados. Métodos tradicionais frequentemente espalham informações de orçamento por vários arquivos Excel e e-mails, tornando a conciliação demorada. Lark Base oferece um banco de dados estruturado onde você pode criar uma “tabela mestre de orçamento anual”. Configure registros para cada departamento ou projeto e personalize campos para acompanhar categorias de orçamento, valores totais, valores utilizados e mais. Todas as solicitações de despesa e reembolso podem ser vinculadas a essa tabela mestre por meio de campos de relação. Quando uma nova despesa é registrada, o sistema atualiza automaticamente o valor utilizado para o orçamento correspondente — sem necessidade de cálculo manual. Todos veem os mesmos dados em tempo real, eliminando completamente a confusão de versões.
Deixe as regras de orçamento serem executadas automaticamente com fluxos de aprovação
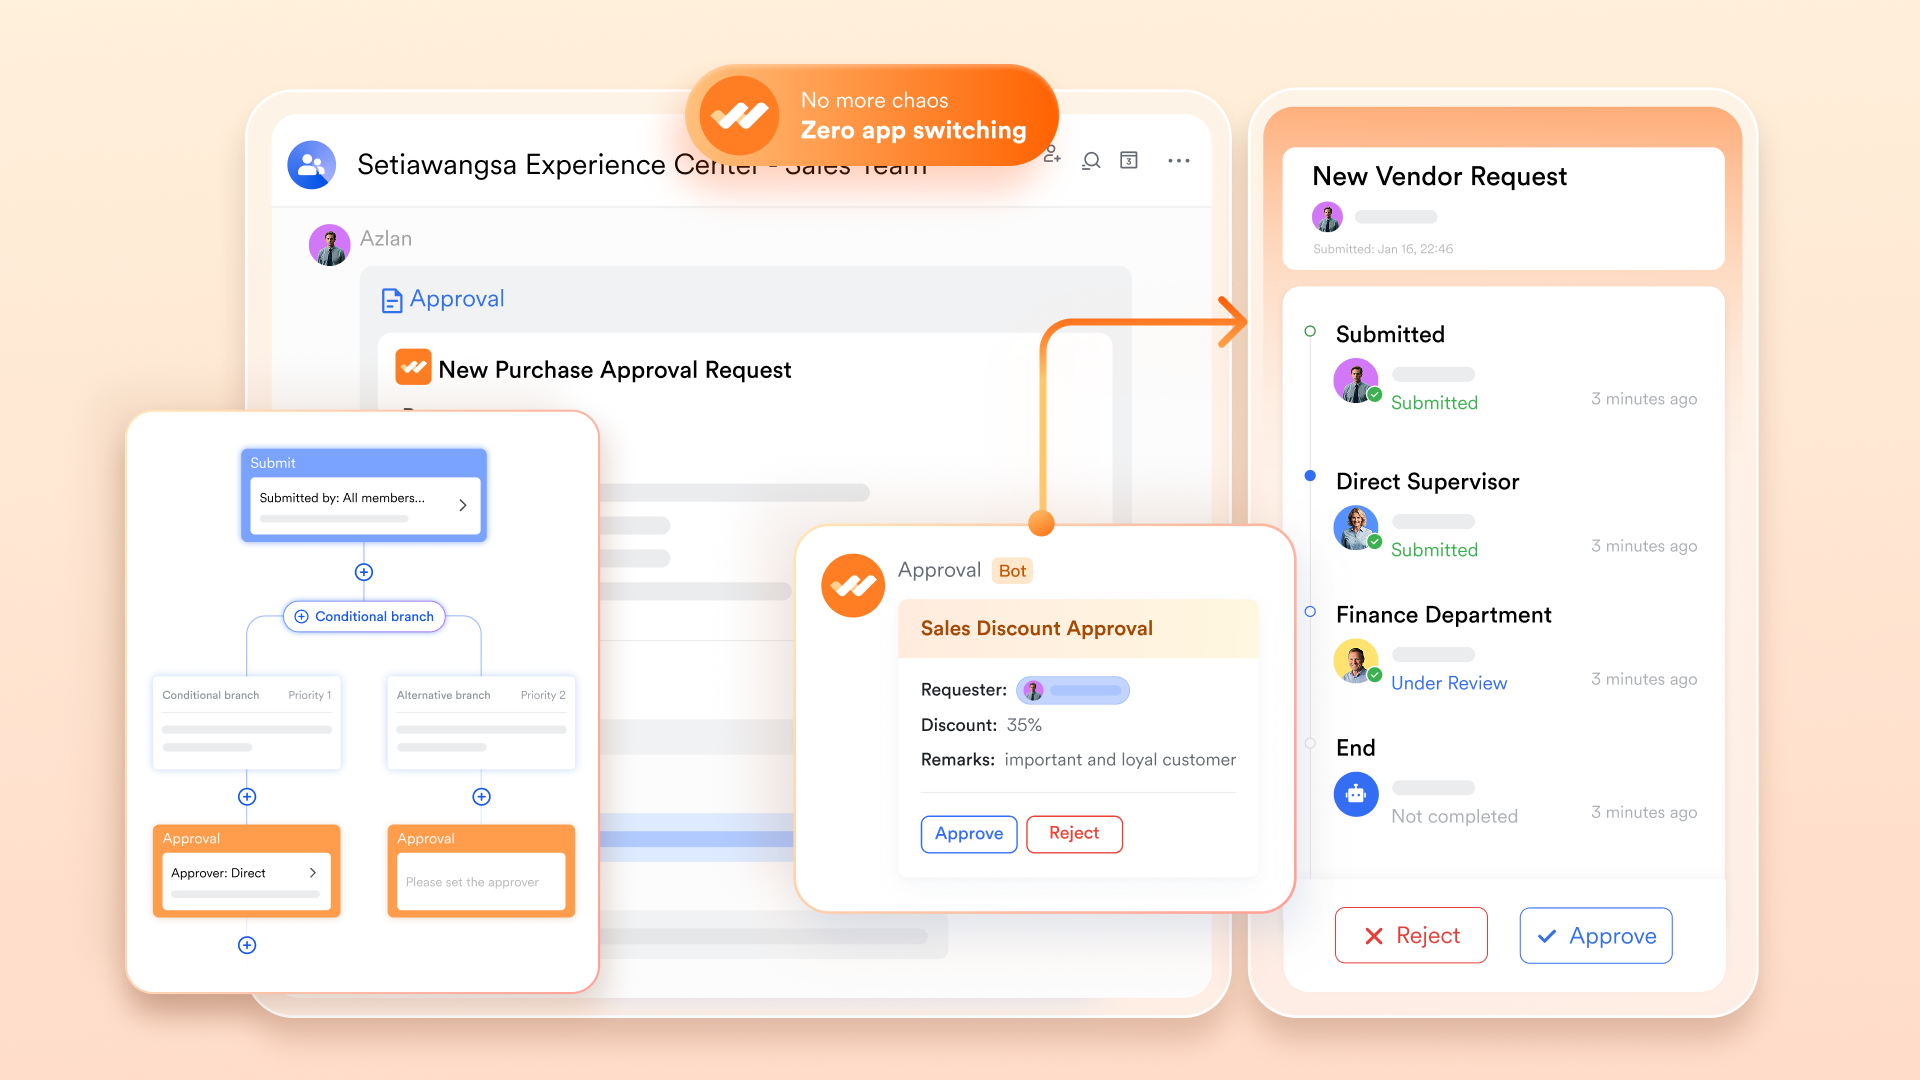
O controle de orçamento frequentemente falha durante a aprovação de despesas — solicitações ficam presas, aprovadores não sabem os saldos restantes ou gastos excessivos acabam sendo aprovados de qualquer forma. O Lark Approval oferece fluxos de aprovação personalizáveis que aplicam automaticamente suas regras de orçamento. Configure ramificações condicionais: quando o valor de uma solicitação excede o orçamento restante, ele aciona um caminho especial de aprovação; quando está dentro do orçamento, segue o fluxo funcionário. Aprovadores podem visualizar todos os detalhes do orçamento diretamente no Lark Messenger e aprovar com um clique. Cada ação é registrada, criando um histórico auditável da execução do orçamento.
Visualize o status do orçamento com painéis em tempo real
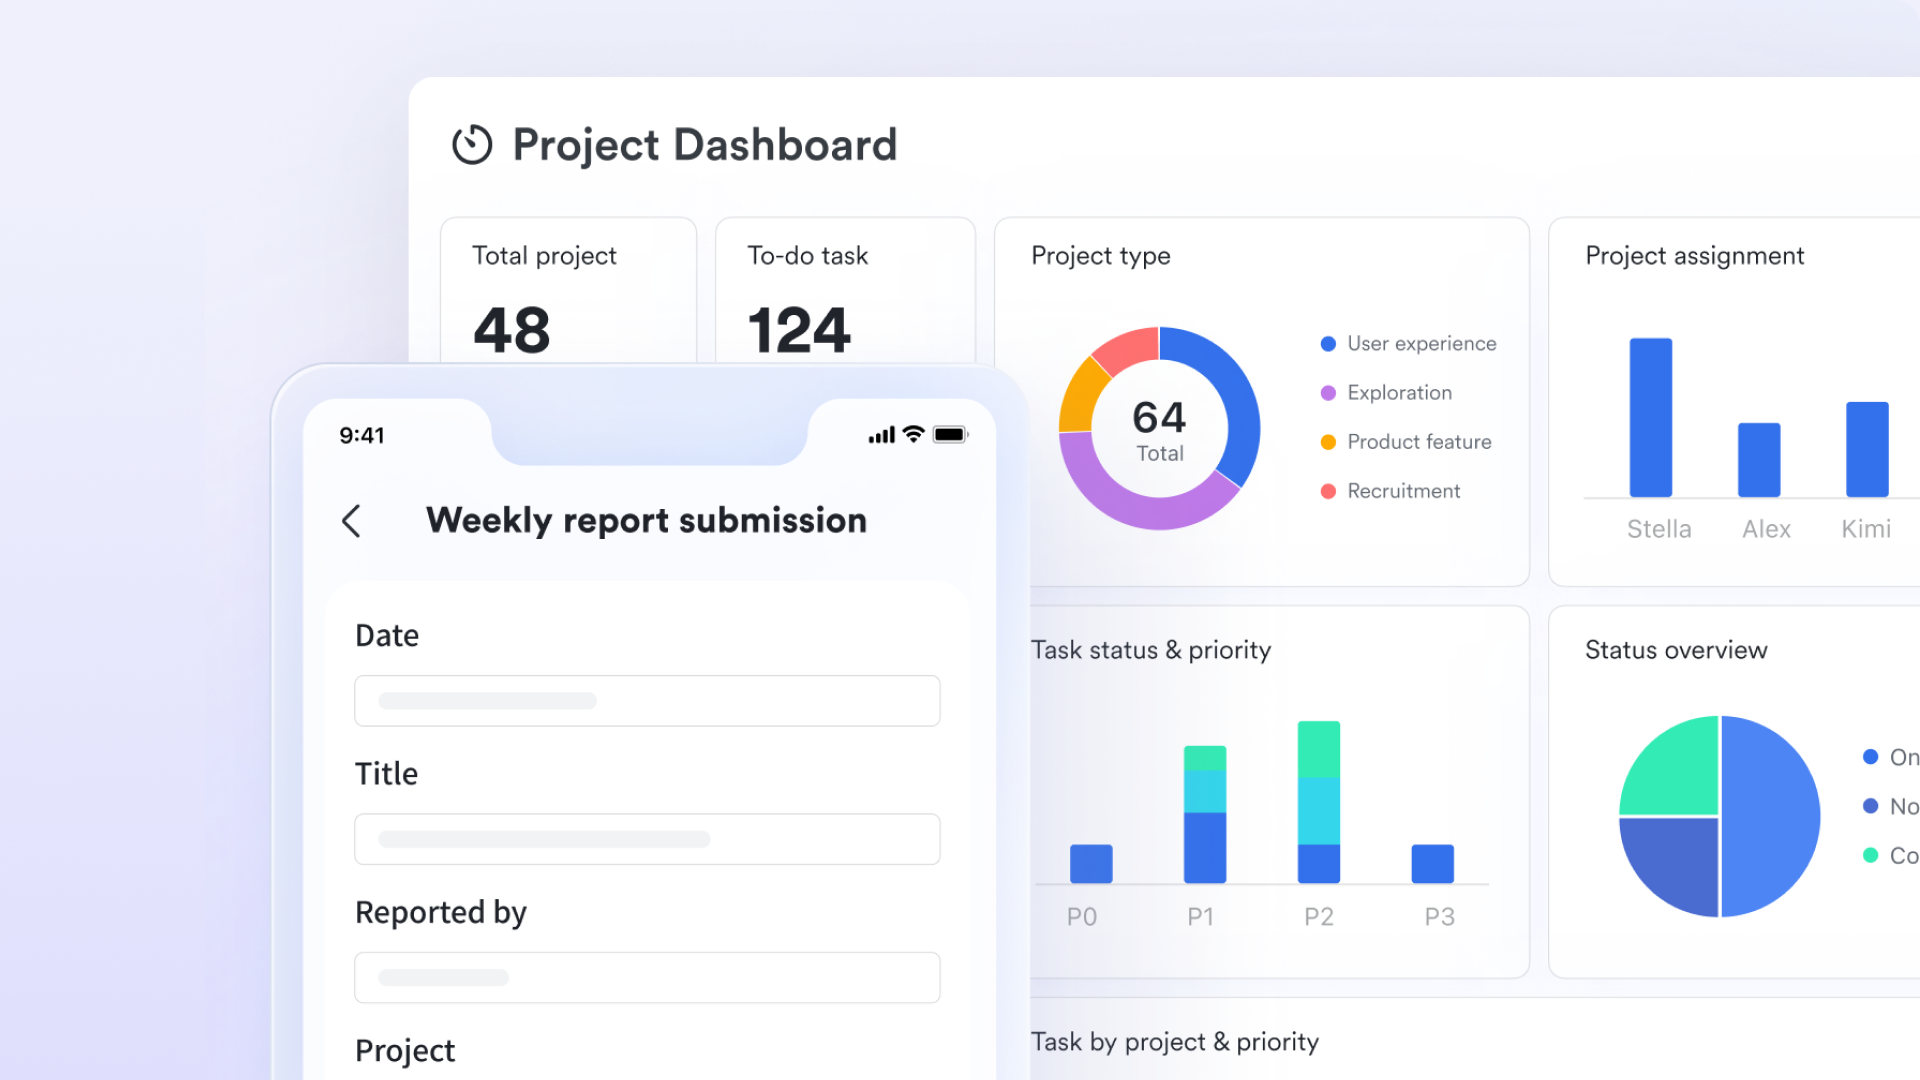
O controle de orçamento precisa de monitoramento em tempo real durante a execução, não apenas de relatórios após o fato. O recurso de painel da Lark Base transforma dados de orçamento dispersos em gráficos visuais claros — gráficos de pizza mostrando a distribuição do orçamento entre departamentos, gráficos de barras comparando taxas de gastos de projetos e gráficos de linhas acompanhando tendências de despesas mensais. Esses gráficos são atualizados automaticamente à medida que novas despesas são registradas. Painéis visuais tornam o status do orçamento instantaneamente compreensível, transformando números em uma linguagem de negócios compartilhada para toda a equipe.
Permitir que os chefes de departamento verifiquem o status do orçamento por meio de autoatendimento
Quando os chefes de departamento perguntam constantemente ao financeiro: "Quanto orçamento resta?", isso cria gargalos de comunicação e atrasa as decisões. Crie uma página de consulta voltada para o departamento, com "Departamento" como condição de pesquisa. Quando um chefe seleciona seu departamento, a página mostra totais em tempo real: orçamento alocado, valor utilizado, saldo restante e detalhes recentes de despesas. Compartilhe o link e eles poderão abrir a qualquer momento no Lark Messenger para obter respostas rápidas e tomar decisões de negócios em tempo hábil.
- Plano Inicial: Plano gratuito para sempre que inclui 11 ferramentas poderosas para até 20 usuários. Também vem com 100GB de armazenamento, 1000 execuções de automação, traduções por IA e muito mais.
- Plano Pro: US$12/usuário/mês (cobrado anualmente) para até 500 usuários. Inclui tudo no plano Inicial, além de chamadas em grupo para até 500 participantes, 15 TB de armazenamento, 50.000 execuções de automação e mais.
- Plano Empreendimento: Contate o setor de vendas para preços personalizados. Suporta usuários ilimitados e inclui ainda mais execuções de automação, além de recursos avançados de segurança, conformidade e gerenciamento.

Starter
Pro
Enterprise
Starter
For small teams with simple communication needs
$0
/ user / month
20 users max
18 months message history
1-on-1 video meetings
100 GB storage
Lark Docs & Mail
1000 Base automation runs/month
2000 rows per table in Base
Pro
For companies with comprehensive collaboration and management needs
$12
/ user / month
500 users max
Unlimited message history
500-participant video meetings
15 TB storage
Lark Docs & Mail
50k Base automation runs/month
20k rows per table in Base
Enterprise
For large companies with advanced security and organizational management needs
Get a personalized demo and pricing
Unlimited users
Unlimited message history
500-participant video meetings
15 TB storage + 30 GB storage/user
Lark Docs & Mail
500k Base automation runs/month
50k Base automation runs/month
Single sign-on (SSO)
Pro
For companies with comprehensive collaboration and management needs
$12
/ user / month
500 users max
Unlimited message history
500-participant video meetings
15 TB storage
Lark Docs & Mail
50k Base automation runs/month
20k rows per table in Base
Técnicas populares para orçamento e controle eficazes
Não existe uma abordagem única para gerenciar as finanças corporativas. Dependendo do seu setor e da cultura da empresa, você pode adotar uma ou uma combinação das seguintes metodologias:
- Orçamento base zero (ZBB): Em vez de basear o orçamento deste ano nos gastos do ano anterior, o ZBB exige que os gestores construam seu orçamento a partir de exatamente zero em cada período. Cada despesa — desde licenças de software até viagens — deve ser justificada demonstrando sua necessidade e o retorno sobre o investimento esperado. Embora extremamente eficaz para cortar custos legados inflados, é um processo altamente demorado.
- Orçamento incremental: Este é o método tradicional e amplamente utilizado. Você pega os gastos reais do período anterior e adiciona ou subtrai uma porcentagem para considerar inflação, crescimento ou cortes previstos. É simples e rápido, mas muitas vezes incorpora ineficiências passadas, já que os departamentos correm para gastar o orçamento restante no final do ano apenas para garantir que não sofram cortes no ano seguinte.
- Orçamento flexível: Diferente de um orçamento estático, um orçamento flexível se ajusta com base na receita real ou nos níveis de atividade. Se a sua fábrica produzir 10% mais unidades do que o esperado, o orçamento flexível aumenta automaticamente os custos permitidos de matéria-prima em 10%. Isso é altamente prático para operações com altos custos variáveis.
Desafios comuns e maneiras de superá-los
Mesmo os sistemas de controle de orçamento mais bem elaborados podem falhar se a execução não for eficaz. Reconhecer os obstáculos cedo é a melhor maneira de manter o impulso.
- Silos de dados e relatórios imprecisos: Quando a equipe de vendas registra despesas de viagem em um aplicativo, o RH gerencia orçamentos de contratação em uma planilha e o financeiro utiliza uma ferramenta de contabilidade completamente separada, o caos se instala. Quando o financeiro compila os dados, as informações já estão desatualizadas, tornando impossível o controle proativo. Superar isso exige consolidar o planejamento financeiro em uma única fonte de verdade ou garantir integrações perfeitas entre as plataformas.
- Resistência à mudança e falta de alfabetização: Chefes de departamento frequentemente veem os controles orçamentários como falta de confiança por parte da liderança, levando a ressentimento ou “contabilidade criativa” para ocultar despesas. A solução aqui é orçamento eficaz e treinamento em controle de custos. Ao treinar gestores não financeiros sobre como ler uma demonstração de resultados e como seguir os orçamentos garante a eles recursos futuros, você os transforma de adversários em parceiros financeiros.
- O risco de sufocar a inovação: Se os controles forem muito rígidos, os funcionários passam a ter medo de gastar dinheiro com experimentação. Se surgir uma oportunidade brilhante de marketing que não foi prevista no orçamento há seis meses, um sistema extremamente rígido irá bloqueá-la. As empresas devem incluir fundos de contingência em seus orçamentos e estabelecer processos rápidos e simples para solicitar realocações de orçamento quando surgirem oportunidades fortes e respaldadas por dados.
Melhores práticas e treinamento para orçamento eficaz e controle de custos
Embora os princípios e processos forneçam uma estrutura, o verdadeiro sucesso do controle orçamentário está na sua aplicação prática e no desenvolvimento contínuo da alfabetização financeira dentro de uma empresa. Adotar práticas recomendadas específicas e investir em treinamento eficaz de orçamento e controle de custos é fundamental.
Cultivar uma cultura de acuidade financeira
- Promova a transparência: Compartilhe regularmente o status do orçamento e relatórios financeiros com as equipes relevantes. Quando os funcionários entendem o “porquê” por trás das decisões financeiras, é mais provável que cumpram e contribuam de forma positiva. Evite tornar os números do orçamento misteriosos; use linguagem acessível e recursos visuais para desmistificar os dados financeiros.
- Fortaleça a responsabilidade do departamento: Em vez de simplesmente impor orçamentos, envolva os líderes de departamento no processo de criação do orçamento. Quando eles ajudam a construir seu próprio orçamento, assumem maior responsabilidade pelo sucesso e ficam mais motivados a gerenciá-lo de forma eficaz.
- Relatórios acionáveis e frequentes: Não espere até o final do trimestre para descobrir variações significativas no orçamento. Implemente relatórios mensais ou até semanais sobre áreas-chave de gastos. Esses relatórios devem ser concisos, destacar percepções acionáveis e ser facilmente compreendidos por gestores sem formação financeira.
Investir em treinamento e desenvolvimento
Uma barreira significativa para o controle eficaz do orçamento é frequentemente a falta de compreensão entre o pessoal que não atua na área financeira. O treinamento pode preencher essa lacuna:
- Conhecimento financeiro básico: Ofereça workshops sobre conceitos financeiros fundamentais, como leitura de demonstração de lucros e perdas, compreensão de balanços e cálculo de ROI. Essas sessões devem ser adaptadas a diferentes funções, explicando como suas ações diárias impactam as finanças da empresa.
- Treinamento específico para ferramentas: Garanta que todos os usuários sejam proficientes nas ferramentas utilizadas para elaboração de orçamento, acompanhamento de despesas e relatórios. Se a sua empresa utiliza um espaço de trabalho unificado como o Lark, treine as equipes para usar de forma eficaz sua Base para planejamento colaborativo de orçamento, Approval para solicitações de despesas e Dashboards para acompanhar os principais OKRs financeiros.
- Aprendizado contínuo: Regulamentações financeiras, condições de mercado e estratégias de negócios evoluem. Ofereça treinamentos contínuos e cursos de atualização para manter o conhecimento financeiro da equipe sempre atual. Isso pode incluir webinars internos, certificações externas ou a criação de uma base de conhecimento compartilhada com diretrizes financeiras e perguntas frequentes.
Ao incorporar proativamente essas práticas e garantir um treinamento abrangente, as empresas podem transformar o controle orçamentário de um fardo percebido em uma poderosa vantagem estratégica, capacitando cada membro da equipe a contribuir para a saúde financeira e o crescimento sustentável.
Conclusão
O controle robusto de orçamento, o orçamento e o controle financeiro, e o orçamento como um controle interno não são apenas necessidades administrativas — são fundamentos para o crescimento sustentável. Empresas que tratam o orçamento e o controle de custos como processos contínuos e colaborativos tomam decisões melhores e mais rápidas e gerenciam riscos de forma mais eficaz. O uso eficiente dos recursos financeiros, combinado com metas financeiras claras e a realocação de recursos quando necessário, posiciona as equipes para o sucesso mesmo em condições incertas.
Se você deseja otimizar as discussões de orçamento, o compartilhamento de documentos, as aprovações e as reuniões de revisão em uma plataforma unificada, considere explorar o Lark como seu hub de colaboração. Combinar disciplina financeira sólida com ferramentas modernas de colaboração ajuda sua empresa a navegar pela incerteza com confiança e a alcançar suas metas orçamentárias no próximo período e além.
Perguntas frequentes
Quais são os cinco princípios do controle orçamentário?
Os cinco princípios-chave são: participação (envolver as pessoas relevantes na definição do orçamento), abrangência (cobrir toda a empresa), padrões (basear os orçamentos em referências de desempenho estabelecidas), flexibilidade (permitir adaptações às circunstâncias), e feedback (monitorar continuamente o desempenho real em relação ao orçamento). Seguir esses princípios ajuda a garantir que seu sistema de orçamento promova responsabilidade e tomada de decisões informadas.
O que é a regra 70/20/10 para o dinheiro?
A regra 70/20/10 é uma diretriz simples de finanças pessoais para gerenciar sua renda após impostos. Ela sugere alocar 70% para despesas mensais e gastos diários (como aluguel, contas e compras), 20% para poupança e investimentos (como um fundo de emergência ou contas de aposentadoria) e os 10% restantes para pagamentos adicionais de dívidas ou doações para caridade. É projetada para criar um plano financeiro equilibrado e sustentável.
Quais são os quatro componentes de um sistema de controle orçamentário?
Um sistema eficaz normalmente se baseia em quatro componentes organizacionais-chave: centros de orçamento (unidades responsáveis pela elaboração dos orçamentos), um comitê de orçamento (membros seniores que coordenam o processo), um responsável pelo orçamento (que supervisiona a administração diária) e um manual de orçamento (que documenta procedimentos e responsabilidades). Uma plataforma moderna como o Lark ajuda a operacionalizar esses componentes ao fornecer um espaço de trabalho central onde os comitês podem colaborar em tempo real, os responsáveis podem acompanhar as submissões e os manuais podem ser acessados instantaneamente por cada centro de orçamento.
Quais são as principais técnicas de controle orçamentário?
Técnicas essenciais incluem a análise de variações (comparar os resultados reais com o orçamento para identificar diferenças), o orçamento flexível (ajustar o orçamento com base nos níveis reais de atividade) e a elaboração de relatórios de desempenho de forma periódica. Métodos mais avançados incluem o orçamento base zero (OBZ), onde cada despesa deve ser justificada para cada novo período, e o orçamento por programas, que vincula recursos a resultados específicos. Essas técnicas ajudam os gestores a compreender o desempenho e tomar medidas corretivas.
Leitura relacionada
Table of contents
Interessado no Lark?

Todas as suas ferramentas em um só lugar
Economize tempo e aumente a eficiência
Economize até 70% em custos de software
Table of contents
Interessado no Lark?
Todas as suas ferramentas em um só lugar
Economize tempo e aumente a eficiência
Economize até 70% em custos de software

© 2026 Lark Technologies Pte. Ltd.